Warum ein Gutschein mehr ist als ein Marketinggeschenk
Für die meisten Gäste ist ein Geschenkgutschein eine denkbar einfache Sache: Man kauft ihn, verschenkt ihn, und irgendwann löst der Beschenkte ihn gegen ein Erlebnis ein. Für den Betreiber einer Spa-Anlage verbirgt sich dahinter jedoch etwas weit Komplexeres - ein Finanzinstrument, das zugleich den Zahlungsstrom, die Höhe der bilanziellen Verbindlichkeiten, steuerliche Pflichten und die Auslastung der privaten Räume beeinflusst. Wer Gutscheine lediglich als hübsche Karte verkauft, ohne ihre Ökonomie zu durchdenken, verschenkt einen der interessantesten Vorzüge des gesamten Geschäftsmodells - und setzt sich zugleich Risiken aus, die sich erst Monate später zeigen.
Im Netzwerk von Lázně Pramen gehören Geschenkgutscheine neben Bier- und Weinbädern sowie klassischen und kombinierten Massagen zum Standardangebot. Das Erlebnis, das ein Gast verschenken möchte, findet in vier privaten Räumen der Flagship-Anlage statt - Goldene Quelle (Zlatý pramen), Rubinquelle (Rubínový pramen), Smaragdquelle (Smaragdový pramen) und Saphirquelle (Safírový pramen). Gerade diese Kombination aus vorfinanziertem Verkauf und fest begrenzter Raumkapazität bildet den Kern jeder wirtschaftlichen Betrachtung: Das Geld fließt heute, das Erlebnis wird später konsumiert - und die Zahl der Plätze für die Einlösung ist begrenzt.
Dieser Beitrag betrachtet den Gutschein nicht als Werbemittel, sondern als Bilanzposten. Wir gehen das vorfinanzierte Kapital und seinen Einfluss auf den Cashflow durch, das Phänomen des nicht eingelösten Restwerts (im Englischen Breakage), die buchhalterische Behandlung als Verbindlichkeit, den umsatzsteuerlichen Unterschied zwischen Einzweck- und Mehrzweckgutschein nach EU-Recht sowie die Besonderheiten von Sammelbestellungen durch Firmen und des Verkaufs über Rabattportale. Ziel ist es, dem Betreiber wie auch dem Franchisenehmer einen praktischen Rahmen an die Hand zu geben, mit dem sich eine Gutscheinpolitik so gestalten lässt, dass sie das Ergebnis stützt, statt zur stillen buchhalterischen Last zu werden.
Vorfinanziertes Kapital und der Zahlungsstrom
Der größte und unmittelbarste Nutzen von Geschenkgutscheinen ist zinsfreies, vorfinanziertes Kapital. Zahlt ein Gast im November für einen Gutschein und erscheint der Beschenkte erst im Februar zum Bad, hält die Anlage drei Monate lang Liquidität, für die noch keine Leistung erbracht wurde. In der Vorweihnachtszeit, in der der Gutscheinverkauf traditionell seinen Höhepunkt erreicht, fließt der Anlage so ein beträchtliches Mittelvolumen zu - genau dann, wenn zugleich die Kosten für Personal, Rohstoffe und Betrieb steigen. Dieser zeitliche Vorlauf gleicht saisonale Schwankungen aus und senkt den Bedarf an Betriebsmittelkrediten.
Für eine einzelne Anlage mit fester Raumzahl hat vorfinanziertes Kapital allerdings eine Kehrseite: die Konzentration der Nachfrage. Vor Weihnachten gekaufte Gutscheine werden in der Regel nicht gleichmäßig über das Jahr eingelöst - ein großer Teil der Beschenkten möchte sie in den ersten Monaten oder umgekehrt kurz vor Ablauf der Gültigkeit nutzen. Trifft die Einlösespitze auf die feste Kapazität von vier Räumen der Flagship-Anlage, entsteht ein Engpass: Gäste erhalten nicht den gewünschten Termin, und die Zufriedenheit sinkt ausgerechnet bei jenen Menschen, die das Erlebnis nicht selbst gekauft haben.
Der Betreiber muss vorfinanziertes Kapital daher mit doppeltem Blick betrachten. Auf der Liquiditätsseite ist es ein willkommener Vorteil, den man gezielt fördern kann - etwa indem man den Gutscheinverkauf außerhalb der Hauptsaison in den Vordergrund rückt. Auf der Kapazitätsseite ist es eine Verpflichtung, die über das Reservierungssystem gesteuert werden muss, damit sich die Einlösung über die Zeit verteilt. Zu den praktischen Instrumenten gehören:
- Anreize für Termine an Werktagen oder außerhalb der Saison
- klare Kommunikation der Gültigkeitsdauer bereits beim Verkauf
- die Beobachtung des Verhältnisses von verkauften zu eingelösten Gutscheinen im Jahresverlauf
- die getrennte Erfassung vorfinanzierter Mittel von den laufenden Umsätzen
Werden diese Grundsätze in die Standards des gesamten Franchisenetzwerks überführt, erhält jede neue Anlage einen erprobten Rahmen und muss die Steuerung vorfinanzierten Kapitals nicht nach der Methode von Versuch und Irrtum erlernen.
Der Gutschein als Verbindlichkeit in der Buchhaltung
Buchhalterisch ist ein verkaufter Geschenkgutschein kein Umsatz. Im Moment des Verkaufs vereinnahmt die Anlage zwar Geld, zugleich entsteht aber eine Verbindlichkeit - die Pflicht, künftig eine Leistung zu erbringen oder das Geld zurückzuzahlen. Der Umsatz wird erst dann realisiert, wenn der Gast den Gutschein einlöst und das Bad oder die Massage tatsächlich in Anspruch nimmt. Bis dahin liegen die Mittel als abgegrenzter Ertrag in der Bilanz, nicht als Gewinn in der Gewinn- und Verlustrechnung. Diese Unterscheidung ist grundlegend und wird von kleinen Anlagen leider oft unterschätzt, weil sie die Liquidität auf dem Konto sehen und sie fälschlich für Ertrag halten.
Die Folge ist praktischer Natur: Wer das gesamte Geld aus dem Vorweihnachtsverkauf ausgibt, stellt im neuen Jahr womöglich fest, dass Leistungen zu erbringen sind, für die keine Liquidität mehr vorhanden ist. Vorfinanziertes Kapital ist eben zugleich eine Schuld gegenüber den Gästen. Eine gesunde Politik geht deshalb davon aus, dass ein Teil der vorfinanzierten Mittel an künftige Leistungen gebunden ist und nicht als frei verfügbarer Gewinn ausgegeben werden darf.
Der internationale Rechnungslegungsstandard zur Umsatzrealisierung behandelt genau dieses Szenario - er legt fest, wann und wie eine Verbindlichkeit aus vorausbezahlten Karten und Gutscheinen in Erträge überführt wird und wie mit jenem Teil zu verfahren ist, der vermutlich nie eingelöst wird. Die Fachpraxis ergänzt: Gutscheine sollten getrennt erfasst, nach Verkaufsdatum verfolgt und ihre Bestände regelmäßig bewertet werden. Für den Betreiber heißt das, eine Erfassung zu führen, aus der jederzeit ersichtlich ist, wie viel Gutscheinwert noch "draußen" ist und auf Einlösung wartet.
Für Investoren, die einen Einstieg in diese Branche erwägen, ist es wichtig zu verstehen, dass eine gesund geführte Anlage das Volumen verkaufter Gutscheine nicht als Reingewinn ausweist, sondern als Kombination aus Liquidität und Verbindlichkeit. Diese Disziplin ist ein Zeichen guter Steuerung und unterscheidet den nachhaltigen Betrieb von jenem, der vom vorfinanzierten Kapital lebt und sich künftige Kosten selbst verschleiert.
Nicht eingelöster Restwert: Was Breakage bedeutet und wie man ihn steuert
Nicht jeder Gutschein wird eingelöst. Ein Teil verfällt - der Beschenkte vergisst ihn, verliert die Karte, versäumt den Ablauftermin oder erscheint schlicht nie. Dieser nicht eingelöste Restwert heißt im Fachjargon Breakage und stellt für den Betreiber einen besonderen Posten dar, weil das Geld bereits vereinnahmt wurde, die entsprechende Leistung jedoch nie erbracht wird. Wirtschaftlich betrachtet handelt es sich um einen Ertrag ohne variable Kosten, der aber nicht vorzeitig realisiert werden darf und bei dem sowohl buchhalterische als auch verbraucherschutzrechtliche Regeln zu beachten sind.
Audit Analytics beziffert Breakage auf Grundlage der SEC-Berichte von Unternehmen auf typischerweise 2-4 Prozent des Geschenkkartenumsatzes, und Schätzungen reichten von etwa 7-8 Prozent im Jahr 2008 bis unter 1 Prozent im Jahr 2015. Das sind allerdings Zahlen für Geschenkkarten im US-Einzelhandel. Für eine Spa-Anlage mit einem persönlichen Erlebnisprodukt und begrenzter Gültigkeit sehen diese Werte anders aus als bei einer universellen Guthabenkarte einer Handelskette - deshalb darf man sich nicht blind an fremden Zahlen orientieren, und jede Anlage muss ihre eigenen Daten verfolgen.
Der Rechnungslegungsstandard zur Umsatzrealisierung gibt zum Breakage eine klare Anleitung: Der erwartete nicht eingelöste Restwert kann schrittweise in Erträge überführt werden, und zwar proportional zu dem Tempo, in dem die Gäste die übrigen Gutscheine einlösen - statt den gesamten verfallenen Betrag auf einen Schlag nach Ablauf der Gültigkeit zu buchen. Das glättet die Abschlüsse und verhindert buchhalterische Sprünge. Eine korrekte Erfassung erfordert:
- die Einlösequote getrennt für die einzelnen Verkaufsperioden zu beobachten
- den erwarteten nicht eingelösten Restwert auf Basis der eigenen Historie zu schätzen
- Breakage schrittweise und nicht schlagartig zu realisieren
- gesetzliche Vorgaben zu Gültigkeit und Verbraucherrechten zu beachten
Zu betonen ist dabei die ethische wie rechtliche Dimension: Breakage darf keine Geschäftsstrategie sein, die darauf baut, dass Gäste ihre Gutscheine nicht rechtzeitig einlösen. Das Verbraucherrecht schützt die Inhaber, und ein fairer Betreiber begreift den nicht eingelösten Restwert als natürliche Nebenerscheinung, nicht als Ziel. Im Netzwerk von Lázně Pramen gehört die klare Kommunikation der Gültigkeit beim Verkauf deshalb zum Standard der Gästebetreuung.
Umsatzsteuer bei Gutscheinen: Einzweck versus Mehrzweck
Der Bereich, in dem Betreiber am häufigsten Fehler machen, ist die Umsatzsteuer. Die Europäische Union hat die Besteuerung von Gutscheinen mit der Richtlinie 2016/1065, der sogenannten Gutschein-Richtlinie, vereinheitlicht, die seit 2019 in Kraft ist. Sie unterscheidet zwei Grundtypen, von denen jeder anders besteuert wird - der Unterschied entscheidet darüber, ob die Umsatzsteuer bereits beim Verkauf des Gutscheins oder erst bei dessen Einlösung abzuführen ist.
Ein Einzweckgutschein ist einer, bei dem schon im Moment der Ausstellung der Leistungsort und der Umsatzsteuersatz feststehen, weil klar ist, gegen welche konkrete Leistung er eingelöst wird. Bei ihm wird die Umsatzsteuer bereits beim Verkauf abgeführt. Der Mehrzweckgutschein ist umgekehrt jener, bei dem zum Verkaufszeitpunkt noch nicht eindeutig feststeht, welche Leistung oder Ware mit unterschiedlichen Sätzen der Gast dafür wählen wird. Wie die fachlichen Auslegungen des EU-Rechts erläutern, wird beim Mehrzweckgutschein die Umsatzsteuer erst dann fällig, wenn er tatsächlich verwendet wird, nicht beim Verkauf.
Für eine Spa-Anlage ist daher entscheidend, wie sie ihre Gutscheine ausgestaltet. Ein Gutschein für eine konkrete Leistung mit einem einzigen Steuersatz unterliegt einem anderen steuerlichen Regime als ein universeller Wertgutschein über einen beliebigen Betrag, der für Bäder, Massagen und den Zusatzverkauf mit unterschiedlichen Sätzen eingelöst werden kann. Diese Entscheidung hat unmittelbare Auswirkungen darauf, wann die Steuerpflicht entsteht und wie mit dem vorfinanzierten Kapital umzugehen ist. Das empfohlene Vorgehen umfasst:
- klar festzulegen, ob der angebotene Gutschein ein Einzweck- oder ein Mehrzweckgutschein ist
- das steuerliche Regime an die mit dem Gutschein einlösbaren Leistungen anzupassen
- konkrete Sätze und Verfahren mit einem Steuerberater abzustimmen
- die Lösung netzwerkweit zu vereinheitlichen, damit sie prüfbar bleibt
Dieser Text nennt bewusst keine konkreten Steuersätze oder nationalen Prozentwerte, denn die richtige Ausgestaltung hängt stets von der aktuellen Gesetzgebung und der konkreten Angebotsstruktur ab. Für ein europaweit expandierendes Franchisenetzwerk ist eine einheitliche Auslegung der Gutscheintypen jedoch von außerordentlichem Wert: Die Regeln gehen auf eine gemeinsame EU-Richtlinie zurück, sodass die Grundlogik zwischen den Ländern übertragbar ist, auch wenn die Details voneinander abweichen.
Firmenbestellungen und Verkauf über Rabattportale
Während der einzelne Gast einen Gutschein kauft, bestellen Unternehmen gleich dutzendweise. Große Firmenbestellungen - Gutscheine als Weihnachtsgeschenke für Mitarbeiter, Prämien für Geschäftspartner oder Bestandteil eines Benefit-Programms - bilden einen eigenständigen Vertriebskanal mit eigener Ökonomie. Eine einzige Firmenbestellung bringt auf einen Schlag mehr vorfinanziertes Kapital als viele Einzelverkäufe und schafft zugleich eine entsprechende Verbindlichkeit, die ebenso sorgfältig gesteuert werden muss.
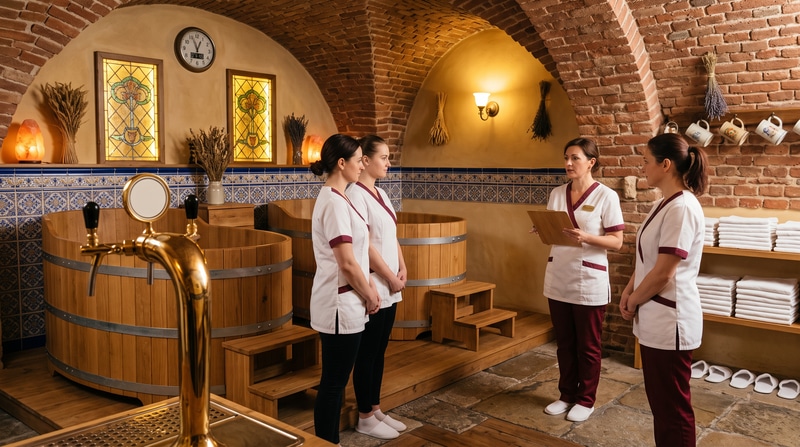
Der Firmenverkauf hat seine Vorzüge und seine Risiken. Von Vorteil sind Volumen und Planbarkeit: Der Firmenkunde kehrt oft jedes Jahr wieder, und die Bestellungen lassen sich einplanen. Das Risiko liegt in der Konzentration der Einlösung - verteilt ein Unternehmen vor Weihnachten fünfzig Gutscheine und beginnen die Beschenkten, sie in derselben Winterperiode einzulösen, trifft das die feste Kapazität von vier Räumen der Flagship-Anlage noch stärker als beim gestreuten Einzelverkauf. Gerade hier hilft die Formatvielfalt der einzelnen Räume: Die Goldene Quelle mit zwei Wannen für zwei bis vier Personen bewältigt eine größere Gruppe, während die Rubinquelle und die Smaragdquelle auf intimes Paar-Wellness ausgerichtet sind. So lässt sich die Firmenwelle nach Charakter der Gruppen verteilen.
Der zweite besondere Kanal ist der Verkauf über Rabattportale. Er bringt Reichweite und neue Gäste, allerdings um den Preis von Rabatt und Portalprovision, sodass der Nettoerlös je Gutschein deutlich niedriger ausfällt. Rabattgutscheine ziehen zudem oft einmalige Kunden mit geringer Wiederkehrrate an. Für den Betreiber heißt das, das Verhältnis von Reichweite und Marge abzuwägen und sich nicht auf diesen Kanal als Hauptverkaufsquelle zu verlassen. Eine vernünftige Politik enthält:
- Preisgestaltung und Konditionen für Firmen-, Einzel- und Portalverkauf zu differenzieren
- die Einlösung von Sammelbestellungen über den Reservierungskalender zu steuern
- die verschiedenen Räume zur Verteilung von Gruppen- und Paarnachfrage zu nutzen
- Rabattkanäle nach dem Nettoerlös zu bewerten, nicht nach dem Volumen
Interessenten an einer Zusammenarbeit oder einer Firmenbestellung finden weitere Informationen über die Kontaktseite, wo sich konkrete Konditionen je nach Umfang und Zeitpunkt der Bestellung vereinbaren lassen.
Geschenkgutscheine im Kontext eines wachsenden Wellnessmarkts
Geschenkgutscheine sind kein isoliertes Phänomen - sie sind einer der Wege, über die Menschen in die wachsende Branche des Erlebnis-Wellness eintreten. Globale Analysen beschreiben den Spa- und Wellnesssektor als langfristig wachsend, getrieben von steigenden Einkommen, der Expansion der Mittelschicht, dem Boom des Wellnesstourismus und einem zunehmenden Interesse der Verbraucher an Selbstfürsorge. Der Geschenkgutschein ist dabei eine niederschwellige Eingangstür: Wer sich ein Bier- oder Weinbad vielleicht nicht selbst kaufen würde, probiert es als Geschenk aus - und ein Teil dieser Gäste kehrt als zahlender Kunde zurück.
Für ein Erlebnis-Spa mit einem einzigartigen Produkt - einem Bad mit Saazer Hopfen, Malz und Hefe und mit tschechischem Craft-Bier vom Zapfhahn direkt an der Wanne - ist der Gutschein ein idealer Weg, um neue Zielgruppen anzusprechen. Das Geschenk wirkt wie eine Empfehlung: Der Beschenkte erhält nicht nur ein Erlebnis, sondern auch ein implizites positives Signal von einem Menschen, den er kennt. In einer Branche, in der persönliche Empfehlungen stärker wirken als Werbung, stellt dieser Effekt einen realen wirtschaftlichen Wert dar, den man am bloßen Volumen verkaufter Gutscheine nicht ablesen kann.
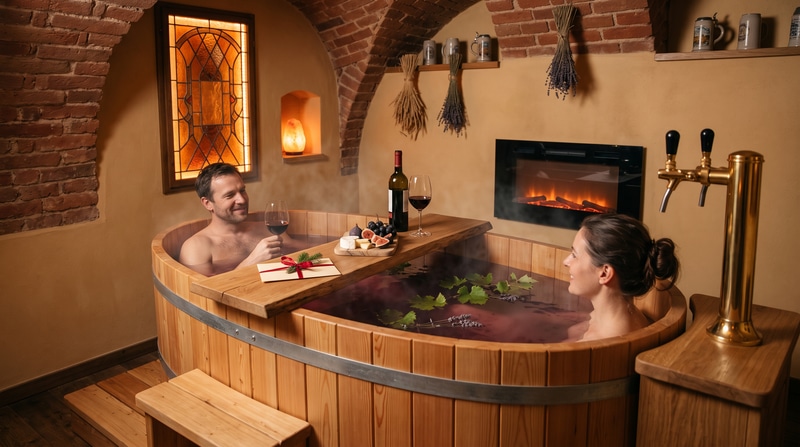
Gemeinsames Baden, lokale Traditionen und Erlebnisse, die sich mit Partner oder Freunden teilen lassen - genau das bieten Bierbäder. Sie sind kulturell verankert, visuell attraktiv und lassen sich leicht verschenken. Der Gutschein ist damit nicht nur ein Finanzinstrument, sondern auch ein Marketingkanal, der auch außerhalb der Saison für den Betreiber arbeitet.
Mit Blick auf das Wachstum des Netzwerks ist es daher sinnvoll, Gutscheine als Teil der Kundengewinnung zu betrachten und nicht bloß als vorfinanzierten Umsatz. Kommt ein neuer Gast zum geschenkten Bad und kehrt als Stammkunde zurück, übersteigt sein Wert für die Anlage den des ursprünglichen Gutscheins um ein Vielfaches. Diese Sichtweise sollte jeder Investor und jede Anlage im Netzwerk von Lázně Pramen berücksichtigen, die ihre langfristige Verkaufsstrategie festlegt.
Fazit: Gutscheinpolitik als Teil der Betriebssteuerung
Ein Geschenkgutschein ist zugleich Marketinginstrument, Quelle vorfinanzierten Kapitals, buchhalterische Verbindlichkeit und Steuerposten. Der Betreiber, der alle diese Ebenen gleichzeitig beherrscht, gewinnt ein Instrument mit außerordentlich günstigem Verhältnis von Nutzen und Kosten: Die Liquidität kommt im Voraus, ein Teil der Gutscheine führt neue Stammgäste zu, und der richtig gesteuerte, nicht eingelöste Restwert liefert einen Ertrag ohne variable Kosten. Wer Gutscheine dagegen ohne durchdachte Politik verkauft, riskiert Liquiditätsprobleme, eine falsche Besteuerung und frustrierte Gäste, die keinen Termin bekommen.
Aus dem gesamten Beitrag ergeben sich einige praktische Grundsätze. Vorfinanziertes Kapital ist ein Vorteil, zugleich aber eine Schuld gegenüber den Gästen, weshalb es nicht als frei verfügbarer Gewinn ausgegeben werden darf. Die Einlösung muss über das Reservierungssystem gesteuert werden, damit die Spitze nicht auf die feste Raumkapazität trifft. Der Gutscheintyp bestimmt das Umsatzsteuerregime nach der EU-Richtlinie und muss daher bewusst festgelegt und mit einem Steuerberater abgestimmt werden. Breakage wird schrittweise realisiert und darf niemals darauf aufgebaut sein, dass Gäste ihre Gutscheine nicht rechtzeitig einlösen.
Für ein Franchisenetzwerk ist es ein enormer Vorteil, dass sich diese Prinzipien standardisieren und jeder neuen Anlage als fertiger Rahmen übergeben lassen. Der Franchisenehmer beginnt damit nicht bei null, sondern übernimmt eine erprobte Gutscheinpolitik, die er lediglich an die örtliche Gesetzgebung anpasst. Das verkürzt den Weg zum gesunden Betrieb und senkt das Risiko anfänglicher Fehler in einem Bereich, der auf den ersten Blick einfach wirkt, in Wahrheit aber tief in Buchhaltung und Steuern hineinreicht.
Wer über einen Einstieg in diese Branche oder über eine Firmenbestellung nachdenkt, kann die Einzelheiten über die Kontaktseite besprechen und sich zu weiteren Themen der Spa-Ökonomie in unserem Blog inspirieren lassen. Der Geschenkgutschein bleibt eines der klügsten Instrumente im Angebot einer Anlage - vorausgesetzt, man begreift ihn nicht bloß als hübsche Karte, sondern als Posten, der seinen festen Platz in der Bilanz hat.
Quellen
- Journal of Accountancy - Verbindlichkeiten und Breakage-Erträge bei nicht eingelösten Geschenkkarten - www.journalofaccountancy.com
- Gift Card Breakage nach ASC 606 - Audit Analytics - blog.auditanalytics.com
- Umsatzrealisierung bei Geschenkkarten: Die Tücken des Breakage - University at Albany - scholarsarchive.library.albany.edu
- International Tax Review - EU vereinheitlicht Umsatzsteuerregeln für Gutscheine - www.internationaltaxreview.com
- Buchhaltung bei Geschenkkarten und Mehrzweckgutscheinen - The Accountancy Partnership - www.theaccountancy.co.uk
- Global Wellness Institute - Überblick und Treiber der Spa-Branche - globalwellnessinstitute.org