Pourquoi une carte cadeau n'est pas qu'un présent marketing
Pour l'immense majorité des clients, la carte cadeau est une évidence : on l'achète, on l'offre, et un jour son bénéficiaire l'échange contre une expérience. Du côté de l'exploitant, l'affaire est nettement plus complexe. Il s'agit en réalité d'un instrument financier qui agit simultanément sur la trésorerie, sur le niveau du passif comptable, sur les obligations fiscales et sur le taux d'occupation des salles privées. Celui qui vend ces bons comme de simples jolies cartes, sans en penser l'économie, passe à côté de l'un des atouts les plus intéressants du modèle, tout en s'exposant à des risques qui ne se révèlent que plusieurs mois plus tard.
Dans le réseau Lázně Pramen, les cartes cadeaux font partie de l'offre courante, au même titre que les bains de bière et de vin ou les massages classiques et combinés. L'expérience que l'on souhaite offrir se déroule dans quatre salles privées de l'établissement phare : la Source Dorée (Zlatý pramen), la Source Rubis (Rubínový pramen), la Source d'Émeraude (Smaragdový pramen) et la Source Saphir (Safírový pramen). C'est précisément cette rencontre entre une vente encaissée d'avance et une capacité de salles figée qui constitue le cœur du raisonnement économique : l'argent arrive aujourd'hui, l'expérience se consomme plus tard, et le nombre de créneaux pour la vivre est, lui, limité.
Cet article ne regarde pas le bon comme un objet promotionnel, mais comme une ligne de bilan. Nous passerons en revue le capital prépayé et son effet sur la trésorerie, la question de la valeur non consommée (le breakage), la façon dont un bon s'inscrit en passif, la distinction entre bon à usage unique et bon à usages multiples au regard de la TVA selon le cadre européen, ainsi que les spécificités de la vente groupée aux entreprises et des plateformes de promotion. L'objectif : donner à l'exploitant comme au candidat franchisé un cadre concret pour construire sa propre politique de cartes cadeaux, afin qu'elle serve les comptes au lieu de se transformer en charge comptable silencieuse.
Capital encaissé par avance et trésorerie
Le bénéfice le plus direct des cartes cadeaux tient en deux mots : capital prépayé sans intérêts. Quand un client paie un bon en novembre et que son bénéficiaire ne vient prendre son bain qu'en février, le spa garde trois mois durant une somme à laquelle ne correspond encore aucune prestation. À l'approche de Noël, période où la vente de bons culmine traditionnellement, c'est un volume de liquidités considérable qui entre dans l'établissement au moment même où grimpent les coûts de personnel, de matières premières et d'exploitation. Cette avance absorbe les creux saisonniers et réduit le besoin de crédit de trésorerie.
Pour un établissement au nombre de salles figé, ce capital prépayé a cependant un revers : la concentration de la demande. Les bons achetés avant Noël ne se consomment presque jamais de manière régulière sur l'année ; une large part des bénéficiaires veut les utiliser dans les premiers mois, ou au contraire tout juste avant l'expiration. Lorsque ce pic de consommation percute la capacité fixe des quatre salles de l'établissement phare, un goulot d'étranglement apparaît : les clients n'obtiennent pas le créneau souhaité et la satisfaction chute précisément chez ceux qui n'avaient pas choisi eux-mêmes l'expérience.
L'exploitant doit donc envisager ce capital sous deux angles. Côté trésorerie, c'est un avantage bienvenu que l'on peut stimuler sciemment, par exemple en poussant la vente de bons hors haute saison. Côté capacité, c'est un engagement qu'il faut piloter par le système de réservation pour étaler la consommation dans le temps. Parmi les leviers concrets :
- inciter à réserver en semaine ou en dehors de la saison
- communiquer clairement la durée de validité dès la vente
- suivre tout au long de l'année le rapport entre bons vendus et bons utilisés
- comptabiliser à part les sommes prépayées, distinctes du chiffre d'affaires courant
Transposés en standards à l'échelle du réseau de franchise, ces principes offrent à chaque nouvel établissement un cadre éprouvé, sans qu'il ait à apprendre la gestion du capital prépayé par tâtonnements.
La carte cadeau, un passif à part entière
Sur le plan comptable, un bon vendu n'est pas un produit. Au moment de la vente, le spa encaisse bien de l'argent, mais il naît aussitôt un engagement : celui de fournir plus tard une prestation, ou de rembourser. Le produit n'est comptabilisé qu'à l'instant où le client utilise son bon et vit réellement son bain ou son massage. Jusque-là, les sommes dorment au bilan en produit différé, et non au compte de résultat en bénéfice. Cette distinction est capitale, et les petits établissements la sous-estiment hélas souvent : ils voient de la trésorerie sur le compte et la prennent à tort pour un gain.
La conséquence est très concrète. L'exploitant qui dépense l'intégralité des recettes issues des bons de fin d'année peut découvrir, en début d'exercice suivant, qu'il doit rendre des prestations pour lesquelles il n'a plus la trésorerie. Le capital prépayé est en effet aussi une dette envers les clients. Une politique saine part donc du principe qu'une partie de ces sommes est adossée à des prestations futures et ne doit pas être consommée comme un profit disponible.
La norme internationale sur la comptabilisation du chiffre d'affaires traite exactement ce scénario : elle précise quand et comment l'engagement lié aux cartes et bons prépayés bascule en produit, et comment traiter la part qui ne sera vraisemblablement jamais utilisée. La pratique professionnelle ajoute qu'il faut tenir les bons dans une comptabilité distincte, les suivre par date de vente et réévaluer régulièrement leurs soldes. Pour l'exploitant, cela signifie disposer à tout moment d'un état montrant combien de valeur en bons reste « dehors », en attente de consommation.
Pour les investisseurs qui envisagent d'entrer dans ce métier, il est utile de comprendre qu'un établissement bien géré ne présente pas le volume de bons vendus comme du bénéfice net, mais comme une combinaison de trésorerie et de passif. Cette discipline est la marque d'une gestion solide ; elle sépare l'exploitation durable de celle qui vit du capital prépayé en se dissimulant à elle-même ses coûts futurs.
La valeur non consommée : comprendre et piloter le breakage
Tous les bons ne sont pas utilisés. Une part se perd en route : le bénéficiaire oublie, égare la carte, laisse passer l'échéance ou, tout simplement, ne vient jamais. Cette valeur non consommée porte en comptabilité le nom de breakage. Pour l'exploitant, elle constitue une ligne singulière : l'argent a été encaissé, mais la prestation correspondante ne sera jamais fournie. Du point de vue économique, c'est un produit sans coûts variables, qu'il ne faut toutefois ni comptabiliser prématurément, ni traiter en dehors des règles comptables et du droit de la consommation.
Audit Analytics, à partir des documents déposés par les entreprises auprès de la SEC, situe le breakage généralement entre 2 et 4 pour cent des ventes de cartes cadeaux, et les estimations sont passées d'environ 7 à 8 pour cent en 2008 à moins de 1 pour cent en 2015. Il s'agit toutefois de chiffres concernant les cartes cadeaux de la grande distribution américaine. Pour un spa qui vend une expérience personnelle à validité limitée, ces schémas diffèrent de ceux d'une carte prépayée universelle de grande distribution. Impossible, donc, de se caler aveuglément sur des chiffres étrangers : chaque établissement doit suivre ses propres données.
La norme sur la comptabilisation du chiffre d'affaires donne une marche à suivre claire sur le breakage : la valeur non consommée attendue peut être transférée en produit progressivement, au rythme où les clients utilisent le reste des bons, plutôt que d'enregistrer d'un coup la totalité de la part perdue à l'expiration. On lisse ainsi les comptes et on évite les à-coups. Une tenue rigoureuse suppose de :
- suivre le taux d'utilisation période de vente par période de vente
- estimer la valeur non consommée attendue à partir de son propre historique
- comptabiliser le breakage de façon progressive, et non en une seule fois
- respecter les règles légales de validité et les droits du consommateur
Un point mérite d'être souligné, à la fois éthique et juridique : le breakage ne saurait devenir une stratégie commerciale fondée sur l'espoir que les clients n'utilisent pas leurs bons. Le droit de la consommation protège les détenteurs, et un exploitant loyal voit la valeur non consommée comme un effet secondaire naturel, jamais comme un objectif. Dans le réseau Lázně Pramen, la communication claire de la validité dès la vente fait partie intégrante du standard de service.
La TVA des bons : usage unique ou usages multiples
C'est sur la TVA que les exploitants trébuchent le plus souvent. L'Union européenne a harmonisé le traitement fiscal des bons par la directive 2016/1065, dite directive sur les bons, applicable depuis 2019. Elle distingue deux grands types, taxés différemment, et cette distinction décide d'un point essentiel : la TVA est-elle due dès la vente du bon, ou seulement lors de son utilisation ?
Le bon à usage unique est celui dont le lieu de prestation et le taux de TVA sont déjà connus au moment de l'émission, parce que la prestation à laquelle il donnera droit est clairement identifiée. Pour lui, la TVA est acquittée dès la vente du bon. À l'inverse, le bon à usages multiples est celui pour lequel, à la vente, on ignore encore quelle prestation ou quel bien, potentiellement soumis à des taux différents, le client choisira. Comme l'expliquent les analyses des règles européennes, pour ce type de bon la TVA s'applique au moment de l'utilisation effective, et non à la vente.
Pour un spa, tout tient donc à la manière dont il configure ses bons. Un bon pour une prestation précise, à taux unique, relèvera d'un régime fiscal différent de celui d'un bon universel exprimé en montant, utilisable sur des bains, des massages et des ventes additionnelles soumis à des taux distincts. Ce choix détermine directement le moment où naît l'obligation fiscale et la façon de traiter le capital prépayé. La démarche recommandée consiste à :
- déterminer clairement si le bon proposé est à usage unique ou à usages multiples
- aligner le régime fiscal sur les prestations réellement accessibles via le bon
- faire valider les taux et procédures par un conseil fiscal
- harmoniser la solution sur tout le réseau, pour qu'elle soit auditable
Ce texte ne cite ni taux précis ni pourcentages nationaux, car la configuration correcte dépend toujours de la législation en vigueur et de la structure exacte de l'offre. Pour un réseau de franchise en expansion à travers l'Europe, une lecture unifiée des types de bons a néanmoins une valeur considérable : les règles découlent d'une directive européenne commune, si bien que la logique de base se transpose d'un pays à l'autre, même quand les détails changent.
Commandes entreprises et vente via les plateformes promotionnelles
Là où un particulier achète un bon, une entreprise en commande par dizaines. Les commandes groupées - bons offerts aux salariés pour Noël, récompenses pour des partenaires commerciaux ou volet d'un programme d'avantages - forment un canal de vente à part, doté de sa propre économie. Une seule commande d'entreprise apporte d'un coup un volume de capital prépayé supérieur à de nombreuses ventes individuelles, tout en créant un engagement équivalent, qu'il faut piloter avec la même rigueur.
La vente aux entreprises a ses atouts comme ses risques. Atouts : le volume et la prévisibilité, car une entreprise cliente revient souvent chaque année et les commandes se planifient. Risque : la concentration de la consommation. Quand une entreprise distribue cinquante bons avant Noël et que les bénéficiaires les utilisent tous sur la même période hivernale, le choc contre la capacité fixe des quatre salles de l'établissement phare est plus brutal encore qu'avec une clientèle individuelle dispersée. C'est là que la diversité des formats de salles se révèle précieuse : la Source Dorée, avec ses deux baignoires pour deux à quatre personnes, accueille un groupe plus large, tandis que la Source Rubis et la Source d'Émeraude visent le wellness de couple en toute intimité. On répartit ainsi la vague de bons d'entreprise selon la composition des groupes.
Le second canal particulier est la vente via les plateformes promotionnelles. Elle apporte de la visibilité et des clients nouveaux, mais au prix d'une remise et d'une commission de la plateforme : le produit net par bon s'en trouve nettement réduit. Ces bons à prix cassé attirent en outre des clients ponctuels, au taux de retour plus faible. L'exploitant doit donc peser la portée contre la marge et ne jamais faire de ce canal sa principale source de ventes. Une politique raisonnable prévoit de :
- différencier tarification et conditions entre ventes entreprises, individuelles et plateformes
- piloter la consommation des commandes groupées via le calendrier de réservation
- exploiter les différentes salles pour étaler la demande de groupe comme de couple
- évaluer les canaux promotionnels au produit net, et non au volume
Toute personne intéressée par un partenariat ou une commande entreprise trouvera plus d'informations sur la page de contact, où il est possible de convenir de conditions adaptées à la taille et au calendrier de la commande.
Les cartes cadeaux dans la dynamique du marché du bien-être
Les cartes cadeaux ne vivent pas en vase clos : elles sont l'une des portes d'entrée vers un secteur du wellness expérientiel en pleine croissance. Les analyses mondiales décrivent le marché du spa et du bien-être comme durablement haussier, porté par la hausse des revenus, l'essor des classes moyennes, le boom du tourisme de bien-être et l'intérêt croissant des consommateurs pour le soin de soi. Or le bon cadeau est une porte à faible seuil : celui qui ne se serait peut-être jamais offert lui-même un bain de bière ou de vin l'essaie en cadeau, et une partie de ces clients revient ensuite en payant.
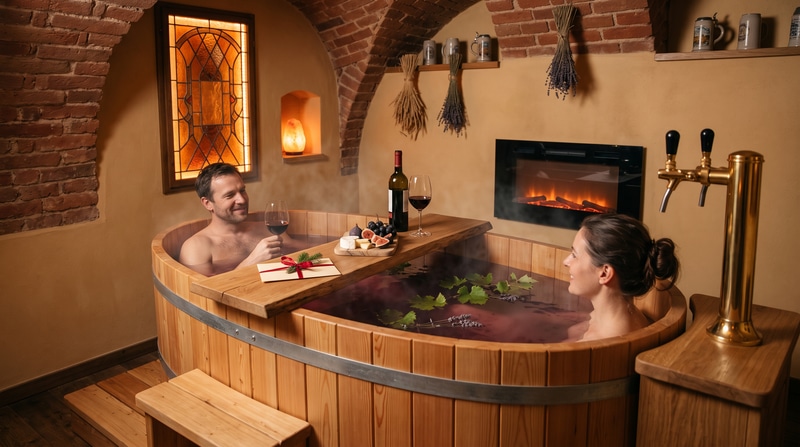
Pour un spa expérientiel au produit unique - un bain au houblon de Žatec, au malt et à la levure, avec de la bière artisanale tchèque à la pression au bord même de la baignoire -, le bon est le moyen idéal de toucher un public neuf. Le cadeau fonctionne comme une recommandation : le bénéficiaire reçoit non seulement une expérience, mais aussi un signal positif implicite émanant d'une personne de confiance. Dans un secteur où le bouche-à-oreille pèse plus lourd que la publicité, cet effet représente une valeur économique réelle, impossible à lire dans le seul volume de bons vendus.
Le bain partagé, les traditions locales et les expériences à vivre à deux ou entre amis, c'est exactement ce que proposent les bains de bière : une expérience ancrée dans la culture, visuellement marquante et facile à offrir. Le bon n'est donc pas qu'un instrument financier, c'est aussi un canal marketing qui travaille pour l'exploitant, y compris hors saison.
Sous l'angle de la croissance du réseau, il est dès lors utile de considérer les bons comme une composante de l'acquisition client, et pas seulement comme un chiffre d'affaires prépayé. Si un nouveau venu arrive pour un bain offert et revient en habitué, il rapporte bien plus que la valeur du bon initial. C'est cette perspective que devrait adopter chaque investisseur comme chaque établissement du réseau Lázně Pramen au moment de bâtir sa stratégie de vente à long terme.
Synthèse : la politique de bons, un pilier de la gestion
La carte cadeau est tout à la fois un outil marketing, une source de capital prépayé, un passif comptable et une ligne fiscale. L'exploitant qui maîtrise ces quatre dimensions en même temps dispose d'un instrument au rapport bénéfice/coût remarquable : la trésorerie arrive en avance, une part des bons amène de nouveaux habitués, et une valeur non consommée bien gérée dégage un produit sans coûts variables. À l'inverse, celui qui vend des bons sans politique réfléchie s'expose à des tensions de trésorerie, à une TVA mal appliquée et à des clients frustrés de ne pas obtenir de créneau.
De tout cela se dégagent quelques règles pratiques. Le capital prépayé est un avantage, mais c'est aussi une dette envers les clients : il ne se dépense pas comme un profit libre. La consommation se pilote par le système de réservation, pour que le pic ne vienne pas percuter la capacité fixe des salles. Le type de bon détermine le régime de TVA au titre de la directive européenne : il faut donc le configurer en connaissance de cause et le valider avec un conseil fiscal. Le breakage se comptabilise progressivement et ne doit jamais reposer sur l'espoir que les clients n'utilisent pas leurs bons.
Pour un réseau de franchise, l'avantage est immense : ces principes peuvent être standardisés et transmis à chaque nouvel établissement sous la forme d'un cadre clé en main. Le franchisé ne part pas de zéro ; il reprend une politique de bons éprouvée qu'il n'a plus qu'à adapter à la législation locale. Cela raccourcit le délai pour atteindre une exploitation saine et réduit le risque d'erreurs de départ, dans un domaine qui paraît simple au premier abord mais qui plonge en réalité au cœur de la comptabilité et de la fiscalité.
Qui envisage d'entrer dans ce métier ou de passer une commande entreprise peut en discuter en détail via la page de contact et puiser d'autres idées sur l'économie des spas sur notre blog. La carte cadeau restera l'un des outils les plus intelligents de l'offre d'un établissement - à condition de l'aborder non comme une jolie carte, mais comme une ligne qui a sa place au bilan.
Sources
- Journal of Accountancy - Comptabiliser le passif et le produit de breakage des cartes cadeaux non utilisées - www.journalofaccountancy.com
- Le breakage des cartes cadeaux selon l'ASC 606 - Audit Analytics - blog.auditanalytics.com
- Reconnaissance du revenu des cartes cadeaux : les enjeux du breakage - University at Albany - scholarsarchive.library.albany.edu
- International Tax Review - L'UE harmonise les règles de TVA sur les bons - www.internationaltaxreview.com
- Comptabiliser les cartes cadeaux et les bons à usages multiples - The Accountancy Partnership - www.theaccountancy.co.uk
- Global Wellness Institute - Panorama et moteurs du secteur du spa - globalwellnessinstitute.org