Proč je dárkový poukaz víc než marketingový dárek
Pro většinu hostů je dárkový poukaz jednoduchá věc: koupí ho, předá jako dárek a obdarovaný si ho jednoho dne vymění za zážitek. Pro provozovatele lázní je to ale něco mnohem složitějšího - finanční nástroj, který současně ovlivňuje tok hotovosti, výši závazků v účetnictví, daňové povinnosti i obsazenost privátních pokojů. Kdo poukazy prodává jen jako hezkou kartičku a nepromyslí jejich ekonomiku, přichází o jednu z nejzajímavějších výhod celého modelu a zároveň se vystavuje rizikům, která se projeví až s odstupem měsíců.
V síti Lázně Pramen jsou dárkové poukazy standardní součástí nabídky vedle pivních a vinných koupelí, klasických a kombinovaných masáží. Zážitek, který si host přeje darovat, se odehrává ve čtyřech privátních pokojích vlajkové provozovny - Zlatý pramen, Rubínový pramen, Smaragdový pramen a Safírový pramen. Právě tato kombinace předplaceného prodeje a pevně dané kapacity pokojů tvoří jádro celé ekonomické úvahy: peníze přicházejí dnes, zážitek se spotřebovává později a kapacita pro jeho uplatnění je omezená.
Tento článek se nedívá na poukaz jako na reklamní předmět, ale jako na položku rozvahy. Projdeme předplacený kapitál a jeho vliv na cash flow, problém nevyčerpané hodnoty (anglicky breakage), způsob, jakým se poukaz účtuje jako závazek, rozdíl mezi jednoúčelovým a víceúčelovým poukazem z pohledu DPH podle unijní úpravy, i specifika hromadného firemního a slevového prodeje. Cílem je dát provozovateli i franšízantovi praktický rámec, podle kterého si nastaví vlastní politiku poukazů tak, aby pomáhala hospodaření, a ne aby se stala tichou účetní zátěží.
Předplacený kapitál a tok hotovosti
Největší a nejpřímější přínos dárkových poukazů je bezúročný předplacený kapitál. Když host zaplatí za poukaz v listopadu a obdarovaný přijde na koupel až v únoru, drží lázně tři měsíce hotovost, za kterou zatím neposkytly žádnou službu. V období před Vánoci, kdy prodej poukazů tradičně kulminuje, přiteče takto do provozovny značný objem prostředků v době, kdy zároveň rostou náklady na personál, suroviny a provoz. Tento předstih dokáže vykrýt sezónní výkyvy a snížit potřebu provozního úvěru.
Pro jednu provozovnu s pevně daným počtem pokojů má ale předplacený kapitál svou stinnou stránku v podobě koncentrace poptávky. Poukazy koupené před Vánoci se obvykle neuplatňují rovnoměrně po celý rok - velká část obdarovaných je chce uplatnit v prvních měsících nebo naopak těsně před koncem platnosti. Když špička čerpání narazí na pevnou kapacitu čtyř pokojů vlajkové provozovny, vzniká úzké hrdlo: hosté nemohou dostat termín, který chtějí, a spokojenost klesá právě u lidí, kteří si zážitek nekupovali sami.
Provozovatel proto musí na předplacený kapitál nahlížet dvojí optikou. Na straně hotovosti je to vítaná výhoda, kterou lze cíleně podporovat - například zvýrazněním prodeje poukazů mimo hlavní sezónu. Na straně kapacity je to závazek, který je potřeba řídit rezervačním systémem, aby se čerpání rozložilo v čase. Praktické nástroje zahrnují:
- pobídky k rezervaci termínu ve všední dny nebo mimo sezónu
- jasnou komunikaci doby platnosti hned při prodeji
- sledování poměru prodaných a uplatněných poukazů v průběhu roku
- oddělenou evidenci předplacených prostředků od běžných tržeb
Pokud se tyto principy přenesou do standardů celé franšízové sítě, získá každá nová provozovna osvědčený rámec a nemusí se učit řízení předplaceného kapitálu metodou pokusu a omylu.
Poukaz jako závazek v účetnictví
Z účetního hlediska není prodaný dárkový poukaz tržbou. V okamžiku prodeje lázně inkasují peníze, ale zároveň vzniká závazek - povinnost poskytnout v budoucnu službu nebo peníze vrátit. Tržba se uznává teprve ve chvíli, kdy host poukaz uplatní a skutečně absolvuje koupel či masáž. Do té doby jsou prostředky vedeny v rozvaze jako odložený výnos, nikoli ve výsledovce jako zisk. Toto rozlišení je zásadní a bohužel ho malé provozovny často podceňují, protože na účtu vidí hotovost a mylně ji považují za výdělek.
Důsledek je praktický: provozovatel, který utratí všechny peníze z předvánočního prodeje poukazů, může v novém roce zjistit, že musí poskytnout služby, na které už hotovost nemá. Předplacený kapitál je totiž zároveň dluhem vůči hostům. Zdravá politika proto počítá s tím, že část předplacených prostředků je vázaná na budoucí plnění a nemá se utrácet jako volný zisk.
Mezinárodní účetní standard pro uznávání výnosů řeší přesně tento scénář - stanoví, kdy a jak se závazek z předplacených karet a poukazů převádí do výnosů a jak se nakládá s částí, která zřejmě nikdy nebude uplatněna. Odborná praxe k tomu dodává, že poukazy se mají evidovat odděleně, sledovat podle data prodeje a jejich zůstatky pravidelně vyhodnocovat. Pro provozovatele to znamená vést evidenci, ze které je kdykoli patrné, kolik hodnoty v poukazech je ještě "venku" a očekává uplatnění.
Pro investory zvažující vstup do tohoto oboru je dobré rozumět tomu, že zdravě řízená provozovna neukazuje objem prodaných poukazů jako čistý zisk, ale jako kombinaci hotovosti a závazku. Tato disciplína je známkou kvalitního řízení a odlišuje udržitelný provoz od takového, který žije z předplaceného kapitálu a sám sobě skrývá budoucí náklady.
Nevyčerpaná hodnota: co je breakage a jak ji řídit
Ne každý poukaz se uplatní. Část jich propadne - obdarovaný zapomene, ztratí kartičku, nestihne termín platnosti nebo prostě nikdy nedorazí. Nevyčerpaná hodnota se v účetní terminologii nazývá breakage a pro provozovatele představuje specifickou položku, protože peníze už byly inkasovány, ale odpovídající služba se nikdy neposkytne. Z pohledu hospodaření jde o výnos bez variabilních nákladů, který se ale nesmí uznat předčasně a u něhož je nutné respektovat účetní i spotřebitelská pravidla.
Audit Analytics na základě výkazů, které společnosti podávají u americké SEC, uvádí breakage typicky ve výši 2-4 procent tržeb z dárkových karet a odhady se pohybovaly od zhruba 7-8 procent v roce 2008 po méně než 1 procento v roce 2015. Jde ovšem o údaje za dárkové karty v americkém maloobchodě. Pro lázně s osobním zážitkovým produktem a omezenou dobou platnosti budou tato čísla vypadat jinak než u univerzální předplacené karty obchodního řetězce - proto se nelze slepě řídit cizími čísly a každá provozovna si musí sledovat vlastní data.
Účetní standard pro uznávání výnosů dává k breakage jasný návod: očekávanou neuplatněnou hodnotu lze převádět do výnosů postupně, úměrně tomu, jak hosté uplatňují zbytek poukazů, místo aby se celá propadlá částka zaúčtovala najednou po vypršení platnosti. To vyrovnává výkazy a brání účetním skokům. Správná evidence vyžaduje:
- sledovat míru uplatnění zvlášť pro jednotlivé období prodeje
- odhadovat očekávanou nevyčerpanou hodnotu na základě vlastní historie
- uznávat breakage postupně, ne nárazově
- respektovat zákonná pravidla o platnosti a právech spotřebitele
Je přitom nutné zdůraznit etickou i právní stránku: breakage nesmí být obchodní strategií postavenou na tom, aby hosté poukazy nestihli uplatnit. Spotřebitelské právo chrání držitele poukazů a férový provozovatel vnímá nevyčerpanou hodnotu jako přirozený vedlejší jev, nikoli jako cíl. V síti Lázně Pramen je proto jasná komunikace platnosti při prodeji součástí standardu péče o hosta.
DPH poukazů: jednoúčelový versus víceúčelový
Oblast, kde provozovatelé nejčastěji chybují, je DPH. Evropská unie sjednotila pravidla pro zdanění poukazů směrnicí 2016/1065, takzvanou směrnicí o poukazech, účinnou od roku 2019. Ta rozlišuje dva základní typy a každý se daní jinak - rozdíl mezi nimi rozhoduje o tom, zda se DPH odvádí už při prodeji poukazu, nebo až při jeho uplatnění.
Jednoúčelový poukaz je takový, u něhož je už v okamžiku vystavení známé místo plnění i sazba DPH, protože je jasné, za jakou konkrétní službu se vymění. U něj se DPH odvádí už při prodeji poukazu. Víceúčelový poukaz je naopak ten, u kterého v době prodeje ještě není jednoznačně určeno, jakou službu či zboží s různými sazbami si za něj host zvolí. Jak vysvětlují odborné výklady unijních pravidel, u víceúčelového poukazu se DPH uplatňuje až ve chvíli, kdy je skutečně použit, nikoli při jeho prodeji.
Pro lázeňskou provozovnu je tedy klíčové, jak své poukazy nastaví. Poukaz na jednu konkrétní službu s jednou sazbou bude mít jiný daňový režim než univerzální poukaz na libovolnou částku, který lze uplatnit na koupele, masáže i doplňkový prodej s odlišnými sazbami. Toto rozhodnutí má přímý dopad na to, kdy vzniká daňová povinnost a jak se zachází s předplaceným kapitálem. Doporučený postup zahrnuje:
- jasně určit, zda je nabízený poukaz jednoúčelový, nebo víceúčelový
- sladit daňový režim s tím, jaké služby lze poukazem uplatnit
- konzultovat konkrétní sazby a postupy s daňovým poradcem
- sjednotit řešení napříč celou sítí, aby bylo auditovatelné
Tento text neuvádí žádné konkrétní sazby ani národní procenta, protože správné nastavení vždy závisí na aktuální legislativě a na konkrétní struktuře nabídky. Pro franšízovou síť expandující napříč Evropou je však jednotný výklad typů poukazů mimořádně cenný: pravidla vycházejí ze společné unijní směrnice, takže základní logika je přenosná mezi zeměmi, i když se detaily liší.
Firemní objednávky a prodej přes slevové portály
Zatímco jednotlivý host koupí jeden poukaz, firmy nakupují po desítkách. Hromadné firemní objednávky - poukazy jako vánoční dárky pro zaměstnance, odměny pro obchodní partnery nebo součást programu zaměstnaneckých benefitů - tvoří samostatný prodejní kanál s vlastní ekonomikou. Jedna firemní objednávka přinese najednou větší objem předplaceného kapitálu než mnoho individuálních prodejů a zároveň vytvoří odpovídající závazek, který je potřeba řídit stejně pečlivě.
Firemní prodej má své výhody i rizika. Výhodou je objem a předvídatelnost: korporátní klient se často vrací každý rok a objednávky lze plánovat. Rizikem je koncentrace čerpání - když firma rozdá padesát poukazů před Vánoci a obdarovaní je začnou uplatňovat ve stejném zimním období, naráží to na pevnou kapacitu čtyř pokojů vlajkové provozovny ještě silněji než u rozptýleného individuálního prodeje. Právě zde pomáhá formátová rozmanitost jednotlivých pokojů: Zlatý pramen se dvěma vanami pro dvě až čtyři osoby zvládne větší skupinu, zatímco Rubínový a Smaragdový pramen cílí na intimní párové wellness. Takto lze firemní vlnu rozložit podle charakteru skupin.
Druhým zvláštním kanálem je prodej přes slevové portály. Ten přináší dosah a nové hosty, ale za cenu slevy a provize portálu, takže čistý výnos na jeden poukaz je výrazně nižší. Slevové poukazy navíc často přitahují jednorázové zákazníky s nižší mírou návratnosti. Pro provozovatele to znamená vážit poměr dosahu a marže a nespoléhat na tento kanál jako na hlavní zdroj prodeje. Rozumná politika obsahuje:
- odlišit cenotvorbu a podmínky pro firemní, individuální a portálový prodej
- řídit čerpání hromadných objednávek rezervačním kalendářem
- využít různé pokoje k rozložení skupinové i párové poptávky
- hodnotit slevové kanály podle čistého výnosu, ne podle objemu
Zájemci o spolupráci nebo firemní objednávku najdou další informace přes kontaktní stránku, kde lze domluvit konkrétní podmínky podle velikosti a načasování objednávky.
Dárkové poukazy v kontextu růstu wellness trhu
Dárkové poukazy nejsou izolovaný jev - jsou jednou z cest, jak lidé vstupují do rostoucího odvětví zážitkového wellness. Globální analýzy popisují lázeňský a wellness sektor jako dlouhodobě rostoucí, poháněný vyššími příjmy, expanzí střední třídy, rozmachem wellness turistiky a sílícím zájmem spotřebitelů o péči o sebe. Dárkový poukaz je přitom nízkoprahovou branou: člověk, který by si pivní nebo vinnou koupel sám možná nekoupil, ji vyzkouší jako dárek a část těchto hostů se vrací jako platící klienti.
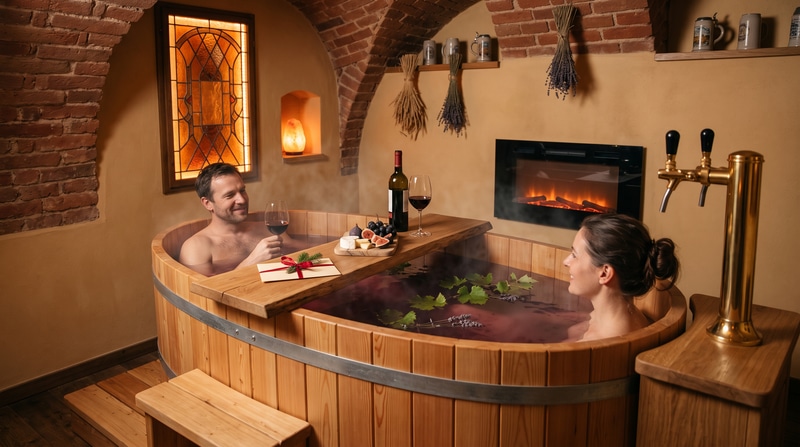
Pro zážitkové lázně s unikátním produktem - koupelí se žateckým chmelem, sladem a kvasnicemi a s českým řemeslným pivem na čepu přímo u vany - je poukaz ideálním způsobem, jak oslovit nové publikum. Dárek funguje jako doporučení: obdarovaný dostává nejen zážitek, ale i implicitní pozitivní signál od člověka, kterého zná. V odvětví, kde jsou osobní doporučení silnějším marketingem než reklama, představuje tento efekt reálnou ekonomickou hodnotu, kterou nelze vyčíst z pouhého objemu prodaných poukazů.
Společné koupání, lokální tradice a zážitky, které se dají sdílet s partnerem či přáteli - právě to pivní lázně nabízejí. Jsou kulturně ukotvené, vizuálně atraktivní a snadno se darují. Poukaz tak není jen finanční nástroj, ale i marketingový kanál, který pracuje za provozovatele i mimo sezónu.
Z pohledu růstu sítě je proto užitečné dívat se na poukazy jako na součást akvizice zákazníků, nikoli jen jako na předplacenou tržbu. Pokud nový host přijde na darovanou koupel a vrátí se jako stálý klient, jeho přínos mnohonásobně převýší hodnotu původního poukazu. Tento pohled by měl brát v úvahu každý investor i každá provozovna v síti Lázně Pramen, která si nastavuje dlouhodobou strategii prodeje.
Shrnutí: politika poukazů jako součást řízení provozovny
Dárkový poukaz je současně marketingový nástroj, zdroj předplaceného kapitálu, účetní závazek a daňová položka. Provozovatel, který zvládne všechny tyto roviny najednou, získá nástroj s mimořádně dobrým poměrem přínosu a nákladu: hotovost přichází dopředu, část poukazů přivede nové stálé hosty a správně řízená nevyčerpaná hodnota přináší výnos bez variabilních nákladů. Naopak ten, kdo poukazy prodává bez promyšlené politiky, riskuje problémy s hotovostí, chybné zdanění a frustrované hosty, kteří nedostanou termín.
Z celého článku vyplývá několik praktických zásad. Předplacený kapitál je výhoda, ale je zároveň dluhem vůči hostům, takže se nemá utrácet jako volný zisk. Čerpání je potřeba řídit rezervačním systémem, aby špička nenarazila na pevnou kapacitu pokojů. Typ poukazu určuje režim DPH podle unijní směrnice, a proto se musí nastavit vědomě a konzultovat s daňovým poradcem. Breakage se uznává postupně a politika poukazů nikdy nesmí stavět na tom, aby hosté poukazy nestihli uplatnit.
Pro franšízovou síť je obrovskou výhodou, že tyto principy lze standardizovat a předat každé nové provozovně jako hotový rámec. Franšízant tak nezačíná od nuly, ale přebírá osvědčenou politiku poukazů, kterou jen přizpůsobí místní legislativě. To zkracuje čas k dosažení zdravého provozu a snižuje riziko počátečních chyb v oblasti, která na první pohled vypadá jednoduše, ale ve skutečnosti sahá hluboko do účetnictví a daní.
Kdo uvažuje o vstupu do tohoto oboru nebo o firemní objednávce, může podrobnosti probrat přes kontaktní stránku a inspiraci k dalším tématům z ekonomiky lázní najít v našem blogu. Dárkový poukaz zůstane jedním z nejchytřejších nástrojů v nabídce provozovny - za předpokladu, že se k němu přistupuje nejen jako k hezké kartičce, ale jako k položce, která má své místo v rozvaze.
Zdroje
- Journal of Accountancy - Lost and found: Booking liabilities and breakage income for unredeemed gift cards - www.journalofaccountancy.com
- Gift Card Breakage under ASC 606 - Audit Analytics - blog.auditanalytics.com
- Revenue Recognition of Gift Cards: Complications of Breakage - University at Albany - scholarsarchive.library.albany.edu
- International Tax Review - EU harmonises VAT rules on vouchers - www.internationaltaxreview.com
- Accounting for Gift Cards and multi-purpose vouchers - The Accountancy Partnership - www.theaccountancy.co.uk
- Global Wellness Institute - Spa Industry overview and drivers - globalwellnessinstitute.org