Perché un voucher regalo vale più di un semplice gesto promozionale
Per la maggior parte degli ospiti il voucher regalo è una cosa elementare: lo si acquista, lo si dona e un giorno il destinatario lo trasforma in un'esperienza. Per chi gestisce una spa, invece, si tratta di qualcosa di ben più articolato: uno strumento finanziario che agisce contemporaneamente sul flusso di cassa, sull'ammontare delle passività a bilancio, sugli obblighi fiscali e sul tasso di occupazione delle sale private. Chi vende voucher trattandoli come una graziosa tessera colorata, senza ragionare sulla loro economia, rinuncia a uno dei vantaggi più interessanti dell'intero modello e, al tempo stesso, si espone a rischi che si manifestano soltanto a distanza di mesi.
Nella rete Lázně Pramen i voucher regalo fanno parte stabilmente dell'offerta, accanto ai bagni alla birra e al vino e ai massaggi classici e combinati. L'esperienza che l'ospite desidera regalare si svolge nelle quattro sale private della sede di punta: Sorgente d'Oro (Zlatý pramen), Sorgente Rubino (Rubínový pramen), Sorgente di Smeraldo (Smaragdový pramen) e Sorgente Zaffiro (Safírový pramen). È proprio l'incrocio fra vendita anticipata e capacità fissa delle sale a costituire il nocciolo di tutto il ragionamento economico: il denaro entra oggi, l'esperienza si consuma dopo e i posti dove riscattarla sono in numero finito.
Questo articolo non guarda al voucher come a un gadget pubblicitario, ma come a una voce di stato patrimoniale. Analizzeremo il capitale anticipato e il suo effetto sul cash flow, il tema del valore non riscattato (in inglese breakage), il modo in cui il voucher viene contabilizzato come passività, la differenza fra voucher monouso e multiuso dal punto di vista IVA secondo la normativa comunitaria, oltre alle specificità delle vendite in blocco alle aziende e tramite portali di coupon. L'obiettivo è offrire al gestore e all'affiliato un quadro operativo con cui definire una propria politica dei voucher: una politica che sostenga i conti anziché trasformarsi in un peso contabile silenzioso.
Capitale anticipato e flusso di cassa
Il beneficio più grande e immediato dei voucher regalo è il capitale anticipato a costo zero. Quando un ospite paga il voucher a novembre e il destinatario si presenta al bagno solo a febbraio, la spa trattiene per tre mesi una liquidità a fronte della quale non ha ancora erogato alcun servizio. Nel periodo prenatalizio, quando la vendita dei voucher tocca tradizionalmente il picco, nella sede confluisce così un volume consistente di risorse proprio mentre crescono i costi di personale, materie prime e gestione. Questo anticipo consente di assorbire le oscillazioni stagionali e di ridurre il ricorso al credito operativo.
Per una singola sede con un numero fisso di sale, però, il capitale anticipato ha un rovescio: la concentrazione della domanda. I voucher acquistati sotto Natale raramente vengono riscattati in modo uniforme nell'arco dell'anno - gran parte dei destinatari li usa nei primi mesi oppure, al contrario, proprio a ridosso della scadenza. Quando il picco di riscatto incontra la capacità fissa delle quattro sale della sede di punta, si crea un collo di bottiglia: gli ospiti non ottengono la data desiderata e la soddisfazione cala proprio in chi l'esperienza non l'ha nemmeno acquistata.
Il gestore deve quindi guardare al capitale anticipato con una doppia lente. Sul fronte della liquidità è un vantaggio benvenuto, che conviene stimolare in modo mirato - per esempio valorizzando la vendita dei voucher fuori dall'alta stagione. Sul fronte della capacità è un impegno da governare tramite il sistema di prenotazione, affinché il riscatto si distribuisca nel tempo. Gli strumenti pratici comprendono:
- incentivi a prenotare nei giorni feriali o in bassa stagione
- comunicazione chiara della durata di validità già al momento della vendita
- monitoraggio del rapporto fra voucher venduti e riscattati nel corso dell'anno
- registrazione separata delle somme anticipate rispetto ai ricavi correnti
Se questi principi vengono trasferiti negli standard dell'intera rete in franchising, ogni nuova sede riceve un quadro collaudato e non deve imparare a gestire il capitale anticipato per tentativi ed errori.
Il voucher come passività in contabilità
Dal punto di vista contabile un voucher regalo venduto non è un ricavo. Nel momento della vendita la spa incassa il denaro ma genera contestualmente una passività: l'obbligo di erogare in futuro un servizio o di restituire il denaro. Il ricavo si riconosce soltanto quando l'ospite riscatta il voucher e usufruisce effettivamente del bagno o del massaggio. Fino ad allora le somme restano a stato patrimoniale come ricavo differito, non a conto economico come utile. È una distinzione fondamentale che, purtroppo, le piccole sedi sottovalutano spesso: vedono la liquidità sul conto e la scambiano erroneamente per guadagno.
La conseguenza è molto concreta: il gestore che spende tutto il ricavato dei voucher venduti prima di Natale può ritrovarsi, nel nuovo anno, a dover erogare servizi per i quali la liquidità non c'è più. Il capitale anticipato è infatti al tempo stesso un debito verso gli ospiti. Una politica sana parte dal presupposto che una parte delle somme anticipate è vincolata a prestazioni future e non va spesa come utile disponibile.
Lo standard contabile internazionale sul riconoscimento dei ricavi affronta esattamente questo scenario: stabilisce quando e come la passività derivante da carte e voucher prepagati confluisce nei ricavi e come trattare la quota che con ogni probabilità non verrà mai riscattata. La prassi professionale aggiunge che i voucher vanno registrati separatamente, monitorati per data di vendita e con saldi valutati periodicamente. Per il gestore significa tenere una contabilità dalla quale sia sempre leggibile quanto valore in voucher è ancora "là fuori", in attesa di riscatto.
Per gli investitori che valutano l'ingresso nel settore è utile capire che una sede ben gestita non espone il volume dei voucher venduti come utile netto, ma come combinazione di liquidità e passività. Questa disciplina è il segno di una gestione di qualità e distingue un'attività sostenibile da una che vive del capitale anticipato nascondendo a se stessa i costi futuri.
Valore non riscattato: cos'è il breakage e come governarlo
Non tutti i voucher vengono riscattati. Una parte decade: il destinatario dimentica, perde la tessera, non arriva in tempo per la scadenza o semplicemente non si presenta mai. Il valore non utilizzato, in gergo contabile, si chiama breakage e per il gestore rappresenta una voce particolare, perché il denaro è già stato incassato ma il servizio corrispondente non verrà mai erogato. In termini di conto economico si tratta di un ricavo privo di costi variabili, che però non può essere riconosciuto in anticipo e deve rispettare sia le regole contabili sia quelle a tutela del consumatore.
Audit Analytics, sulla base dei documenti depositati dalle società presso la SEC, colloca il breakage tipicamente fra il 2 e il 4 per cento delle vendite di gift card, e le stime sono passate da circa il 7-8 per cento nel 2008 a meno dell'1 per cento nel 2015. Si tratta però di dati relativi alle gift card del commercio al dettaglio statunitense. Per una spa, che offre un prodotto esperienziale e personale con validità limitata, questi schemi saranno diversi da quelli di una carta prepagata generica di una catena commerciale: non ci si può affidare ciecamente ai numeri altrui e ogni sede deve monitorare i propri dati.
Lo standard contabile sul riconoscimento dei ricavi fornisce sul breakage un'indicazione chiara: il valore atteso come non riscattato può confluire nei ricavi in modo graduale, in proporzione al ritmo con cui gli ospiti riscattano i voucher restanti, anziché contabilizzare l'intera somma decaduta in un colpo solo alla scadenza. Così si livellano i bilanci e si evitano salti contabili. Una registrazione corretta richiede di:
- monitorare il tasso di riscatto distintamente per ciascun periodo di vendita
- stimare il valore non utilizzato atteso sulla base dello storico interno
- riconoscere il breakage gradualmente, non in un'unica soluzione
- rispettare le regole di legge sulla validità e i diritti del consumatore
Va sottolineato con forza il profilo etico e giuridico: il breakage non può diventare una strategia commerciale costruita sul fatto che gli ospiti non riescano a riscattare i voucher. Il diritto dei consumatori tutela chi detiene i voucher, e un gestore corretto interpreta il valore non utilizzato come un fenomeno collaterale naturale, non come un obiettivo. Nella rete Lázně Pramen la comunicazione trasparente della validità al momento della vendita rientra perciò negli standard di cura dell'ospite.
IVA dei voucher: monouso contro multiuso
L'ambito in cui i gestori sbagliano più spesso è l'IVA. L'Unione europea ha uniformato le regole di tassazione dei voucher con la direttiva 2016/1065, la cosiddetta direttiva sui voucher, in vigore dal 2019. Essa distingue due tipologie fondamentali, ciascuna tassata in modo diverso: la differenza fra le due decide se l'IVA si versi già alla vendita del voucher oppure solo al suo riscatto.
Il voucher monouso è quello per cui, già al momento dell'emissione, sono noti il luogo della prestazione e l'aliquota IVA, perché è chiaro per quale specifico servizio verrà scambiato. In questo caso l'IVA si versa già alla vendita del voucher. Il voucher multiuso è invece quello per cui, al momento della vendita, non è ancora definito con certezza quale servizio o bene - con aliquote differenti - l'ospite sceglierà. Come chiariscono le interpretazioni tecniche delle regole comunitarie, per il voucher multiuso l'IVA si applica solo nel momento in cui viene effettivamente utilizzato, e non alla sua vendita.
Per una spa è dunque decisivo il modo in cui imposta i propri voucher. Un voucher per un singolo servizio con un'unica aliquota avrà un regime fiscale diverso da un voucher universale per un importo libero, riscattabile su bagni, massaggi e vendita accessoria con aliquote differenti. Questa scelta incide direttamente sul momento in cui sorge l'obbligo fiscale e sul trattamento del capitale anticipato. L'approccio consigliato prevede di:
- stabilire con chiarezza se il voucher offerto è monouso o multiuso
- allineare il regime fiscale ai servizi che il voucher consente di riscattare
- confrontare aliquote e procedure specifiche con un consulente fiscale
- uniformare la soluzione su tutta la rete, perché risulti verificabile in audit
Questo testo non riporta aliquote concrete né percentuali nazionali, perché l'impostazione corretta dipende sempre dalla normativa vigente e dalla struttura specifica dell'offerta. Per una rete in franchising che si espande in tutta Europa, tuttavia, un'interpretazione unitaria delle tipologie di voucher è estremamente preziosa: le regole discendono da una direttiva comunitaria comune, perciò la logica di base è trasferibile fra i Paesi, anche se i dettagli variano.
Ordini aziendali e vendita tramite portali di coupon
Mentre il singolo ospite acquista un voucher, le aziende ne comprano a decine. Gli ordini aziendali massivi - voucher come regali di Natale per i dipendenti, premi per i partner commerciali o parte di un programma di welfare aziendale - costituiscono un canale di vendita a sé, con un'economia propria. Un solo ordine aziendale porta in una volta un volume di capitale anticipato superiore a molte vendite individuali e genera, al tempo stesso, una passività corrispondente da governare con la medesima cura.
La vendita aziendale ha vantaggi e rischi. Il vantaggio è dato da volume e prevedibilità: il cliente aziendale spesso torna ogni anno e gli ordini si possono pianificare. Il rischio è la concentrazione del riscatto: quando un'azienda distribuisce cinquanta voucher prima di Natale e i destinatari cominciano a riscattarli nello stesso periodo invernale, l'urto contro la capacità fissa delle quattro sale della sede di punta è ancora più forte che nella vendita individuale, più dispersa. È qui che aiuta la diversità di formato delle singole sale: la Sorgente d'Oro, con due vasche per due-quattro persone, accoglie un gruppo più ampio, mentre la Sorgente Rubino e la Sorgente di Smeraldo puntano su un wellness di coppia più intimo. Così è possibile distribuire l'ondata aziendale in base alla natura dei gruppi.
Il secondo canale particolare è la vendita tramite portali di coupon. Porta visibilità e nuovi ospiti, ma al prezzo dello sconto e della commissione del portale, cosicché il ricavo netto per voucher risulta nettamente più basso. I voucher scontati, inoltre, attirano spesso clienti occasionali con un tasso di ritorno inferiore. Per il gestore significa soppesare il rapporto fra portata e margine e non contare su questo canale come fonte principale di vendita. Una politica ragionevole comprende:
- differenziare prezzi e condizioni per vendita aziendale, individuale e da portale
- governare il riscatto degli ordini massivi tramite il calendario di prenotazione
- sfruttare le diverse sale per distribuire la domanda di gruppo e di coppia
- valutare i canali scontati in base al ricavo netto, non al volume
Chi è interessato a una collaborazione o a un ordine aziendale trova ulteriori informazioni nella pagina dei contatti, dove è possibile concordare condizioni specifiche in base alla dimensione e alla tempistica dell'ordine.
I voucher regalo nel contesto della crescita del mercato wellness
I voucher regalo non sono un fenomeno isolato: sono una delle porte attraverso cui le persone entrano nel crescente settore del wellness esperienziale. Le analisi globali descrivono il comparto spa e wellness come in crescita di lungo periodo, trainato dall'aumento dei redditi, dall'espansione della classe media, dal boom del turismo del benessere e dal crescente interesse dei consumatori per la cura di sé. Il voucher regalo è, in questo quadro, una porta a bassa soglia: chi forse non comprerebbe mai da solo un bagno alla birra o al vino lo prova come regalo, e una parte di questi ospiti torna come cliente pagante.
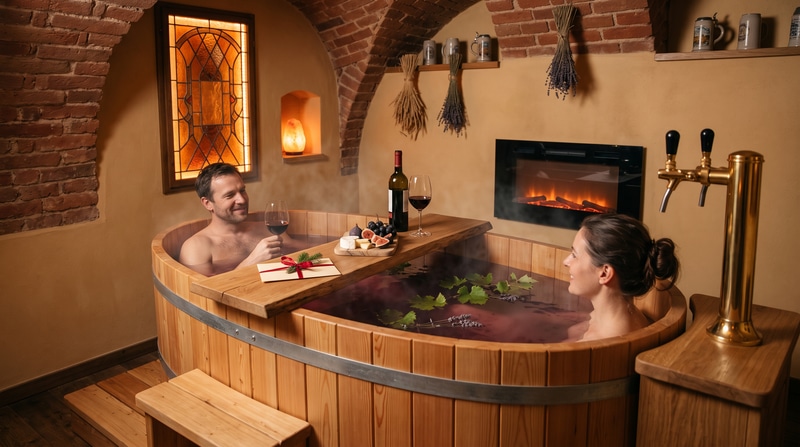
Per una spa esperienziale con un prodotto unico - un bagno con luppolo di Žatec, malto e lievito, e la birra artigianale ceca alla spina direttamente a bordo vasca - il voucher è il modo ideale per raggiungere un nuovo pubblico. Il regalo funziona da raccomandazione: il destinatario riceve non solo un'esperienza, ma anche un implicito segnale positivo da una persona che conosce. In un settore in cui il passaparola personale è un marketing più efficace della pubblicità, questo effetto rappresenta un valore economico reale, che non si ricava dal semplice volume dei voucher venduti.
Il bagno condiviso, le tradizioni locali e le esperienze da vivere con il partner o con gli amici sono esattamente ciò che offrono i bagni alla birra: culturalmente radicati, visivamente attraenti e facili da regalare. Il voucher non è quindi soltanto uno strumento finanziario, ma anche un canale di marketing che lavora per il gestore anche fuori stagione.
Nell'ottica della crescita della rete conviene perciò guardare ai voucher come a una componente dell'acquisizione clienti, non solo come a un ricavo anticipato. Se un nuovo ospite arriva per un bagno regalato e torna poi come cliente abituale, il suo valore supera di molte volte quello del voucher originario. È una prospettiva che dovrebbe considerare ogni investitore e ogni sede della rete Lázně Pramen nel definire la propria strategia di vendita di lungo periodo.
In sintesi: la politica dei voucher come parte della gestione della sede
Il voucher regalo è, allo stesso tempo, uno strumento di marketing, una fonte di capitale anticipato, una passività contabile e una voce fiscale. Il gestore che padroneggia tutti questi piani insieme ottiene uno strumento dal rapporto beneficio-costo straordinariamente favorevole: la liquidità arriva in anticipo, una parte dei voucher porta nuovi ospiti abituali e il valore non utilizzato, se ben governato, genera ricavo senza costi variabili. Chi invece vende voucher senza una politica ragionata rischia problemi di cassa, errori di tassazione e ospiti frustrati che non ottengono una data.
Dall'intero articolo emergono alcune regole pratiche. Il capitale anticipato è un vantaggio, ma è al tempo stesso un debito verso gli ospiti, perciò non va speso come utile disponibile. Il riscatto va governato con il sistema di prenotazione, affinché il picco non urti contro la capacità fissa delle sale. Il tipo di voucher determina il regime IVA secondo la direttiva comunitaria e deve quindi essere impostato con consapevolezza e confrontato con un consulente fiscale. Il breakage si riconosce gradualmente e non deve mai fondarsi sul fatto che gli ospiti non riescano a riscattare i voucher in tempo.
Per una rete in franchising rappresenta un enorme vantaggio il fatto che questi principi possano essere standardizzati e consegnati a ogni nuova sede come un quadro già pronto. L'affiliato non parte così da zero, ma eredita una politica dei voucher collaudata, che deve solo adattare alla normativa locale. Ciò accorcia i tempi per raggiungere una gestione sana e riduce il rischio di errori iniziali in un ambito che a prima vista sembra semplice, ma che in realtà affonda in profondità nella contabilità e nella fiscalità.
Chi sta valutando l'ingresso nel settore o un ordine aziendale può approfondire i dettagli tramite la pagina dei contatti e trovare spunti su altri temi di economia della spa nel nostro blog. Il voucher regalo resterà uno degli strumenti più intelligenti dell'offerta di una sede - a condizione di affrontarlo non come una graziosa tessera, ma come una voce che ha il suo posto nello stato patrimoniale.
Fonti
- Journal of Accountancy - Contabilizzazione delle passività e del breakage sui voucher non riscattati - www.journalofaccountancy.com
- Il breakage dei voucher secondo l'ASC 606 - Audit Analytics - blog.auditanalytics.com
- Riconoscimento dei ricavi sui voucher regalo: le complicazioni del breakage - University at Albany - scholarsarchive.library.albany.edu
- International Tax Review - L'UE armonizza le regole IVA sui voucher - www.internationaltaxreview.com
- Contabilità di voucher regalo e voucher multiuso - The Accountancy Partnership - www.theaccountancy.co.uk
- Global Wellness Institute - Panorama e driver del settore spa - globalwellnessinstitute.org