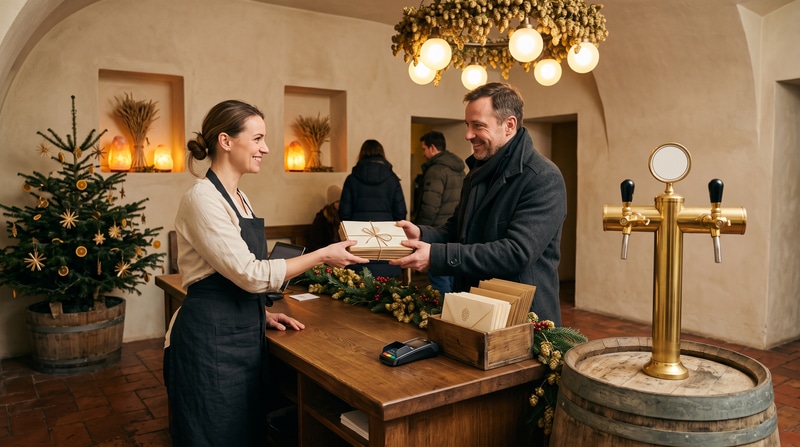
Dlaczego bon podarunkowy to coś więcej niż marketingowy gest
Dla większości gości bon podarunkowy jest sprawą banalną: kupują go, wręczają jako prezent, a obdarowany pewnego dnia wymienia go na konkretne przeżycie. Dla operatora spa to jednak zupełnie inna kategoria - instrument finansowy, który jednocześnie wpływa na przepływ gotówki, wysokość zobowiązań w księgach, obowiązki podatkowe oraz obłożenie prywatnych pokoi. Kto sprzedaje bony wyłącznie jako ładną karteczkę i nie przemyśli ich ekonomiki, traci jedną z najciekawszych przewag całego modelu, a przy okazji naraża się na ryzyka, które ujawniają się dopiero po kilku miesiącach.
W sieci Lázně Pramen bony podarunkowe są standardowym elementem oferty - obok kąpieli piwnych i winnych oraz masaży klasycznych i łączonych. Przeżycie, które gość chce komuś podarować, rozgrywa się w czterech prywatnych pokojach flagowego obiektu: Złote Źródło (Zlatý pramen), Rubinowe Źródło (Rubínový pramen), Szmaragdowe Źródło (Smaragdový pramen) oraz Szafirowe Źródło (Safírový pramen). To właśnie połączenie przedpłaconej sprzedaży i ściśle określonej pojemności pokoi stanowi sedno całej ekonomicznej kalkulacji: pieniądze wpływają dziś, przeżycie konsumuje się później, a liczba miejsc, w których można je zrealizować, jest ograniczona.
Ten artykuł nie traktuje bonu jako gadżetu reklamowego, lecz jako pozycji bilansowej. Przejdziemy przez kapitał przedpłacony i jego wpływ na cash flow, problem niewykorzystanej wartości (po angielsku breakage), sposób, w jaki bon ujmuje się jako zobowiązanie, różnicę między bonem jednego i różnego przeznaczenia z punktu widzenia VAT według regulacji unijnej, a także specyfikę sprzedaży hurtowej - firmowej i promocyjnej. Chodzi o to, by dać operatorowi oraz franczyzobiorcy praktyczne ramy, na podstawie których ustawi własną politykę bonów tak, by wspierała wynik finansowy, a nie stawała się cichym obciążeniem księgowym.
Kapitał przedpłacony i przepływ gotówki
Największą i najbardziej bezpośrednią korzyścią z bonów podarunkowych jest nieoprocentowany kapitał przedpłacony. Gdy gość płaci za bon w listopadzie, a obdarowany przychodzi na kąpiel dopiero w lutym, spa przez trzy miesiące dysponuje gotówką, za którą nie świadczyło jeszcze żadnej usługi. W okresie przedświątecznym, gdy sprzedaż bonów tradycyjnie osiąga szczyt, do obiektu wpływa znaczący strumień środków dokładnie wtedy, gdy rosną koszty personelu, surowców i bieżącej działalności. Ta przewaga czasowa pozwala wygładzić wahania sezonowe i ograniczyć zapotrzebowanie na kredyt obrotowy.
Dla pojedynczego obiektu o stałej liczbie pokoi kapitał przedpłacony ma jednak swoją ciemną stronę - koncentrację popytu. Bony kupione przed świętami zazwyczaj nie są wykorzystywane równomiernie przez cały rok: spora część obdarowanych chce je zrealizować w pierwszych miesiącach albo przeciwnie - tuż przed końcem ważności. Kiedy szczyt realizacji zderza się ze stałą pojemnością czterech pokoi flagowego obiektu, powstaje wąskie gardło: goście nie dostają terminu, którego chcą, a zadowolenie spada właśnie u ludzi, którzy sami tego przeżycia nie kupowali.
Operator musi więc patrzeć na kapitał przedpłacony z dwóch perspektyw. Od strony gotówki to pożądana przewaga, którą warto celowo wzmacniać - na przykład podkreślając sprzedaż bonów poza głównym sezonem. Od strony pojemności to zobowiązanie, którym trzeba zarządzać przez system rezerwacji, aby realizacja rozkładała się w czasie. Do praktycznych narzędzi należą:
- zachęty do rezerwacji terminów w dni powszednie lub poza sezonem
- jasne komunikowanie okresu ważności już przy sprzedaży
- monitorowanie relacji bonów sprzedanych do zrealizowanych w ciągu roku
- oddzielna ewidencja środków przedpłaconych od bieżących przychodów
Jeśli te zasady przełożą się na standardy całej sieci franczyzowej, każdy nowy obiekt otrzyma sprawdzone ramy i nie będzie musiał uczyć się zarządzania kapitałem przedpłaconym metodą prób i błędów.
Bon jako zobowiązanie w księgach
Z punktu widzenia rachunkowości sprzedany bon podarunkowy nie jest przychodem. W momencie sprzedaży spa inkasuje pieniądze, ale jednocześnie powstaje zobowiązanie - obowiązek świadczenia w przyszłości usługi albo zwrotu środków. Przychód rozpoznaje się dopiero wtedy, gdy gość zrealizuje bon i faktycznie skorzysta z kąpieli lub masażu. Do tego czasu środki figurują w bilansie jako przychód odroczony, a nie w rachunku wyników jako zysk. To rozróżnienie jest fundamentalne i niestety małe obiekty często je lekceważą, bo widzą gotówkę na koncie i błędnie uznają ją za zarobek.
Konsekwencja jest bardzo praktyczna: operator, który wyda całą gotówkę ze sprzedaży przedświątecznej, może w nowym roku odkryć, że musi wyświadczyć usługi, na które nie ma już środków. Kapitał przedpłacony jest bowiem zarazem długiem wobec gości. Zdrowa polityka zakłada więc, że część środków przedpłaconych jest związana z przyszłym świadczeniem i nie powinno się jej wydawać jako wolnego zysku.
Międzynarodowy standard rozpoznawania przychodów reguluje dokładnie ten scenariusz - określa, kiedy i jak zobowiązanie z tytułu kart i bonów przedpłaconych przechodzi do przychodów oraz jak postępować z częścią, która najprawdopodobniej nigdy nie zostanie zrealizowana. Praktyka branżowa dodaje, że bony należy ewidencjonować oddzielnie, śledzić według daty sprzedaży i regularnie oceniać ich salda. Dla operatora oznacza to prowadzenie ewidencji, z której w każdej chwili wynika, ile wartości w bonach jest jeszcze "na zewnątrz" i oczekuje realizacji.
Dla inwestorów rozważających wejście do tej branży ważne jest zrozumienie, że zdrowo zarządzany obiekt nie wykazuje wolumenu sprzedanych bonów jako czystego zysku, lecz jako kombinację gotówki i zobowiązania. Ta dyscyplina jest oznaką dobrego zarządzania i odróżnia działalność zrównoważoną od takiej, która żyje z kapitału przedpłaconego i sama przed sobą ukrywa przyszłe koszty.
Niewykorzystana wartość: czym jest breakage i jak nim zarządzać
Nie każdy bon zostaje zrealizowany. Część przepada - obdarowany zapomina, gubi karteczkę, nie zdąża przed upływem terminu albo po prostu nigdy się nie pojawia. Niewykorzystana wartość nosi w terminologii księgowej nazwę breakage i dla operatora stanowi szczególną pozycję, ponieważ pieniądze już wpłynęły, ale odpowiadająca im usługa nigdy nie zostanie wyświadczona. Z punktu widzenia wyniku to przychód bez kosztów zmiennych, którego jednak nie wolno rozpoznać przedwcześnie i przy którym trzeba przestrzegać zarówno zasad rachunkowości, jak i praw konsumenta.
Audit Analytics, powołując się na sprawozdania spółek składane do amerykańskiej SEC, podaje, że breakage wynosi zwykle 2-4 procent sprzedaży kart podarunkowych, a szacunki wahały się od około 7-8 procent w 2008 roku do poniżej 1 procentu w 2015 roku. To jednak dane dotyczące kart podarunkowych w amerykańskim handlu detalicznym. Dla spa z osobistym produktem przeżyciowym i ograniczonym okresem ważności te wskaźniki będą wyglądać inaczej niż w przypadku uniwersalnej karty przedpłaconej sieci handlowej - dlatego nie można ślepo opierać się na cudzych liczbach, a każdy obiekt musi śledzić własne dane.
Standard rozpoznawania przychodów daje do breakage jasną wskazówkę: oczekiwaną niezrealizowaną wartość można przenosić do przychodów stopniowo, proporcjonalnie do tego, jak goście realizują pozostałe bony, zamiast księgować całą przepadłą kwotę jednorazowo po upływie ważności. To wygładza sprawozdania i zapobiega skokom księgowym. Prawidłowa ewidencja wymaga:
- śledzenia wskaźnika realizacji odrębnie dla poszczególnych okresów sprzedaży
- szacowania oczekiwanej niewykorzystanej wartości na podstawie własnej historii
- rozpoznawania breakage stopniowo, a nie skokowo
- respektowania ustawowych zasad dotyczących ważności i praw konsumenta
Trzeba przy tym mocno podkreślić stronę etyczną i prawną: breakage nie może być strategią biznesową opartą na tym, by goście nie zdążyli zrealizować bonów. Prawo konsumenckie chroni posiadaczy bonów, a uczciwy operator traktuje niewykorzystaną wartość jako naturalny efekt uboczny, a nie jako cel. W sieci Lázně Pramen jasne komunikowanie ważności przy sprzedaży jest dlatego częścią standardu opieki nad gościem.
VAT bonów: bon jednego przeznaczenia kontra różnego przeznaczenia
Obszarem, w którym operatorzy mylą się najczęściej, jest VAT. Unia Europejska ujednoliciła zasady opodatkowania bonów dyrektywą 2016/1065, tak zwaną dyrektywą o bonach, obowiązującą od 2019 roku. Rozróżnia ona dwa podstawowe typy, z których każdy opodatkowany jest inaczej - a różnica między nimi rozstrzyga o tym, czy VAT odprowadza się już przy sprzedaży bonu, czy dopiero przy jego realizacji.
Bon jednego przeznaczenia to taki, w przypadku którego już w chwili wystawienia znane jest miejsce świadczenia oraz stawka VAT, ponieważ wiadomo, na jaką konkretną usługę zostanie wymieniony. W tym wypadku VAT odprowadza się już przy sprzedaży bonu. Bon różnego przeznaczenia to z kolei taki, dla którego w momencie sprzedaży nie jest jeszcze jednoznacznie określone, jaką usługę czy towar o różnych stawkach gość za niego wybierze. Jak wyjaśniają branżowe interpretacje przepisów unijnych, w przypadku bonu różnego przeznaczenia VAT nalicza się dopiero wtedy, gdy zostaje on faktycznie wykorzystany, a nie przy jego sprzedaży.
Dla obiektu spa kluczowe jest zatem, jak skonstruuje swoje bony. Bon na jedną konkretną usługę z jedną stawką będzie miał inny reżim podatkowy niż uniwersalny bon na dowolną kwotę, który można zrealizować na kąpiele, masaże oraz sprzedaż dodatkową o odmiennych stawkach. Ta decyzja ma bezpośredni wpływ na to, kiedy powstaje obowiązek podatkowy i jak traktuje się kapitał przedpłacony. Zalecane postępowanie obejmuje:
- jasne ustalenie, czy oferowany bon jest jednego, czy różnego przeznaczenia
- dopasowanie reżimu podatkowego do zakresu usług, na które bon można zrealizować
- konsultowanie konkretnych stawek i procedur z doradcą podatkowym
- ujednolicenie rozwiązania w całej sieci, tak by było audytowalne
Tekst ten nie podaje żadnych konkretnych stawek ani krajowych procentów, ponieważ właściwa konstrukcja zawsze zależy od aktualnego prawa i konkretnej struktury oferty. Dla sieci franczyzowej rozwijającej się w całej Europie jednolita interpretacja typów bonów jest jednak niezwykle cenna: przepisy wywodzą się ze wspólnej dyrektywy unijnej, więc podstawowa logika jest przenośna między krajami, nawet jeśli szczegóły się różnią.
Zamówienia firmowe i sprzedaż przez portale rabatowe
Podczas gdy pojedynczy gość kupuje jeden bon, firmy nabywają je dziesiątkami. Hurtowe zamówienia firmowe - bony jako prezenty świąteczne dla pracowników, nagrody dla partnerów handlowych czy element programu benefitów pracowniczych - tworzą odrębny kanał sprzedaży z własną ekonomiką. Jedno zamówienie firmowe przynosi od razu większy wolumen kapitału przedpłaconego niż wiele sprzedaży indywidualnych, a jednocześnie generuje odpowiadające mu zobowiązanie, którym trzeba zarządzać równie starannie.
Sprzedaż firmowa ma swoje zalety i ryzyka. Zaletą jest wolumen i przewidywalność: klient korporacyjny często wraca co roku, a zamówienia można planować. Ryzykiem jest koncentracja realizacji - gdy firma rozda pięćdziesiąt bonów przed świętami, a obdarowani zaczną je realizować w tym samym zimowym okresie, zderza się to ze stałą pojemnością czterech pokoi flagowego obiektu jeszcze mocniej niż przy rozproszonej sprzedaży indywidualnej. Właśnie tutaj pomaga różnorodność formatów poszczególnych pokoi: Złote Źródło z dwiema wannami dla dwóch do czterech osób obsłuży większą grupę, podczas gdy Rubinowe Źródło i Szmaragdowe Źródło celują w intymny wellness dla par. W ten sposób falę firmową można rozłożyć według charakteru grup.
Drugim szczególnym kanałem jest sprzedaż przez portale rabatowe. Przynosi ona zasięg i nowych gości, ale kosztem rabatu i prowizji portalu, przez co przychód netto z jednego bonu jest wyraźnie niższy. Bony rabatowe dodatkowo często przyciągają klientów jednorazowych o niższym wskaźniku powrotów. Dla operatora oznacza to konieczność ważenia relacji zasięgu i marży oraz nietraktowania tego kanału jako głównego źródła sprzedaży. Rozsądna polityka obejmuje:
- zróżnicowanie polityki cenowej i warunków dla sprzedaży firmowej, indywidualnej i portalowej
- zarządzanie realizacją zamówień hurtowych za pomocą kalendarza rezerwacji
- wykorzystanie różnych pokoi do rozłożenia popytu grup i par
- ocenianie kanałów rabatowych według przychodu netto, a nie wolumenu
Zainteresowani współpracą lub zamówieniem firmowym znajdą dalsze informacje na stronie kontaktowej, gdzie można ustalić konkretne warunki zależnie od wielkości i terminu zamówienia.
Bony podarunkowe w kontekście wzrostu rynku wellness
Bony podarunkowe nie są zjawiskiem odosobnionym - to jedna z dróg, którymi ludzie wchodzą do rosnącej branży przeżyciowego wellness. Globalne analizy opisują sektor spa i wellness jako rosnący w długim horyzoncie, napędzany wzrostem dochodów, ekspansją klasy średniej, rozkwitem turystyki wellness oraz rosnącym zainteresowaniem konsumentów dbałością o siebie. Bon podarunkowy jest przy tym bramą o niskim progu wejścia: osoba, która sama być może nie kupiłaby kąpieli piwnej czy winnej, próbuje jej jako prezentu, a część tych gości wraca już jako klienci płacący.
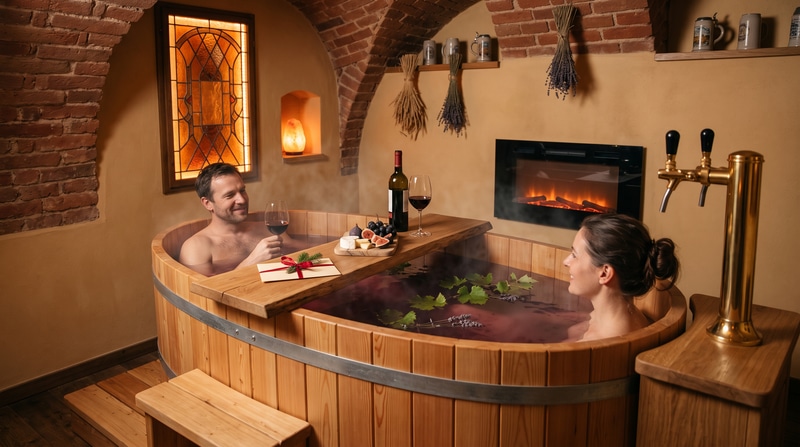
Dla spa przeżyciowego z unikatowym produktem - kąpielą z chmielem żateckim, słodem i drożdżami oraz czeskim piwem rzemieślniczym z nalewaka tuż przy wannie - bon jest idealnym sposobem dotarcia do nowej publiczności. Prezent działa jak rekomendacja: obdarowany otrzymuje nie tylko przeżycie, ale i niejawny pozytywny sygnał od osoby, którą zna. W branży, gdzie osobiste rekomendacje są silniejszym marketingiem niż reklama, efekt ten stanowi realną wartość ekonomiczną, której nie da się odczytać z samego wolumenu sprzedanych bonów.
Wspólna kąpiel, lokalne tradycje i przeżycia, którymi można się dzielić z partnerem lub przyjaciółmi - to właśnie oferuje piwne spa. Jest zakorzenione kulturowo, atrakcyjne wizualnie i łatwe do podarowania. Bon nie jest więc jedynie instrumentem finansowym, lecz także kanałem marketingowym, który pracuje na operatora również poza sezonem.
Z perspektywy wzrostu sieci warto zatem patrzeć na bony jako na element pozyskiwania klientów, a nie tylko na przedpłacony przychód. Jeśli nowy gość przyjdzie na podarowaną kąpiel i wróci jako stały klient, jego wartość dla obiektu wielokrotnie przewyższy wartość pierwotnego bonu. To spojrzenie powinien uwzględnić każdy inwestor oraz każdy obiekt w sieci Lázně Pramen, który buduje długoterminową strategię sprzedaży.
Podsumowanie: polityka bonów jako element zarządzania obiektem
Bon podarunkowy jest jednocześnie narzędziem marketingowym, źródłem kapitału przedpłaconego, zobowiązaniem księgowym i pozycją podatkową. Operator, który opanuje wszystkie te poziomy naraz, zyskuje instrument o wyjątkowo dobrej relacji korzyści do kosztu: gotówka wpływa z wyprzedzeniem, część bonów przyprowadza nowych stałych gości, a prawidłowo zarządzana niewykorzystana wartość przynosi przychód bez kosztów zmiennych. Natomiast ten, kto sprzedaje bony bez przemyślanej polityki, ryzykuje problemy z gotówką, błędne opodatkowanie i sfrustrowanych gości, którzy nie dostają terminu.
Z całego artykułu wynika kilka praktycznych zasad. Kapitał przedpłacony jest przewagą, ale zarazem długiem wobec gości, więc nie należy go wydawać jako wolnego zysku. Realizacją trzeba zarządzać za pomocą systemu rezerwacji, aby szczyt nie zderzył się ze stałą pojemnością pokoi. Typ bonu przesądza o reżimie VAT według dyrektywy unijnej, dlatego trzeba go ustawiać świadomie i konsultować z doradcą podatkowym. Breakage rozpoznaje się stopniowo i nigdy nie może być oparty na tym, by goście nie zdążyli zrealizować bonów.
Dla sieci franczyzowej ogromną zaletą jest to, że te zasady można ustandaryzować i przekazać każdemu nowemu obiektowi jako gotowe ramy. Franczyzobiorca nie zaczyna więc od zera, lecz przejmuje sprawdzoną politykę bonów, którą jedynie dostosowuje do lokalnego prawa. To skraca czas potrzebny do osiągnięcia zdrowej działalności i zmniejsza ryzyko początkowych błędów w obszarze, który na pierwszy rzut oka wygląda prosto, a w rzeczywistości sięga głęboko w rachunkowość i podatki.
Kto rozważa wejście do tej branży albo zamówienie firmowe, może omówić szczegóły przez stronę kontaktową, a inspirację do kolejnych tematów z ekonomiki spa znajdzie na naszym blogu. Bon podarunkowy pozostanie jednym z najsprytniejszych narzędzi w ofercie obiektu - pod warunkiem, że podchodzi się do niego nie jak do ładnej karteczki, lecz jak do pozycji, która ma swoje miejsce w bilansie.
Źródła
- Journal of Accountancy - księgowanie zobowiązań i przychodu breakage z niezrealizowanych bonów - www.journalofaccountancy.com
- Breakage bonów podarunkowych w ramach ASC 606 - Audit Analytics - blog.auditanalytics.com
- Rozpoznawanie przychodów z bonów podarunkowych: komplikacje breakage - University at Albany - scholarsarchive.library.albany.edu
- International Tax Review - UE ujednolica zasady VAT dla bonów - www.internationaltaxreview.com
- Księgowanie bonów podarunkowych i bonów różnego przeznaczenia - The Accountancy Partnership - www.theaccountancy.co.uk
- Global Wellness Institute - przegląd i czynniki wzrostu branży spa - globalwellnessinstitute.org