为什么礼品券远不止是一份营销小礼物
在大多数客人眼中,礼品券很简单:买下、作为礼物送出,被赠予者某天拿着它来换取一次体验。可对温泉水疗的运营者而言,事情要复杂得多。它其实是一件金融工具,同时牵动着现金流、账面负债、税务义务,以及私密房间的使用率。谁要是只把礼品券当成一张漂亮的卡片来卖,而不去琢磨它背后的经济逻辑,就等于放弃了整个商业模式里最有意思的一项优势,同时还给自己埋下了几个月后才会显形的风险。
在 Lázně Pramen 的门店网络里,礼品券与啤酒浴、葡萄酒浴、经典按摩及组合按摩一样,是标准产品线的一部分。客人想要赠出的那份体验,发生在旗舰店的四个私密房间之中:金泉(Zlatý pramen)、红宝石泉(Rubínový pramen)、翡翠泉(Smaragdový pramen)与蓝宝石泉(Safírový pramen)。正是"预收销售"与"房间固定容量"这对组合,构成了整套经济学思考的核心:钱今天就进账,体验却要在日后消耗,而能供人核销的席位数量是有限的。
本文不把礼品券看作广告品,而是把它当作资产负债表上的一个科目来审视。我们会依次梳理预收资金及其对现金流的影响、未核销价值(英文称为 breakage)这一难题、礼品券如何作为负债入账、根据欧盟规则单一用途券与多用途券在增值税上的差异,以及企业批量采购与折扣渠道销售的特殊之处。目的是为运营者和 加盟商 提供一套可落地的框架,据此制定自己的礼品券政策,让它成为经营的助力,而不是一笔悄无声息的账面负担。
预收资金与现金流
礼品券最大、也最直接的好处,是带来一笔无息的预收资金。客人在十一月付款买券,被赠予者要到次年二月才来泡浴,这意味着温泉店整整三个月握着一笔钱,却还没为之提供任何服务。而在圣诞节前这个礼品券销售传统高峰期,恰逢人工、原料和运营成本同步攀升,这笔提前到账的现金就能为门店注入可观的流动性。这种时间上的"抢跑"能够熨平季节性波动,减少对经营性贷款的依赖。
但对一家房间数量固定的门店来说,预收资金也有其代价,那就是需求的集中。节前买下的券通常不会全年均匀核销,很大一部分被赠予者要么想在头几个月用掉,要么拖到临近有效期才匆匆赶来。当核销高峰撞上旗舰店四个房间的固定容量时,瓶颈便产生了:客人约不到想要的档期,而满意度下降得最厉害的,恰恰是那些并非自己掏钱购买体验的人。
因此,运营者必须用两副眼光来看待预收资金。从现金的角度看,这是一项值得主动争取的优势,可以有针对性地推动,比如在淡季加大礼品券的推广力度。从容量的角度看,它则是一项需要用预约系统去管理的负债,以便把核销分散到全年。实用的工具包括:
- 以优惠鼓励客人预约工作日或淡季的档期
- 在销售当下就把有效期讲清楚
- 全年持续追踪已售券与已核销券的比例
- 把预收资金与日常营业收入分开记账
如果把这些原则写进整个 加盟网络 的标准,那么每一家新门店一开业就能拿到一套成熟框架,不必再靠试错去摸索预收资金的管理之道。
礼品券在会计上是一笔负债
从会计角度看,卖出一张礼品券并不等于确认了一笔收入。销售发生的那一刻,温泉店收到了钱,但同时也产生了一项负债,也就是未来提供服务或退款的义务。只有当客人核销礼品券、真正完成了泡浴或按摩,收入才被确认。在此之前,这笔钱躺在资产负债表上是递延收益,而不是利润表上的利润。这一区分至关重要,可惜小门店常常低估它,因为它们看着账户里有现金,就误以为那是赚到的钱。
后果很现实:一个把节前礼品券销售款花光的运营者,可能在新的一年发现,自己必须提供一批服务,手头却已没有对应的现金。因为预收资金本质上同时也是欠客人的债。健康的政策因此会认清,预收资金中的一部分被锁定于未来的履约义务,不能当作自由利润去花。
关于收入确认的国际会计准则,恰恰处理的就是这种情形:它规定了预付卡与礼品券产生的负债在何时、以何种方式转为收入,以及对那些很可能永远不会被核销的部分该如何处理。业内实务还补充说,礼品券应当单独记账、按销售日期追踪,并定期评估其余额。对运营者而言,这意味着要维护一本台账,随时能看清还有多少券的价值"在外头"、等待核销。
对于考虑进入这个行业的 投资人 来说,理解这一点很有必要:一家管理健康的门店,不会把已售礼品券的总额当作净利润展示,而是把它拆分为现金与负债两部分。这种纪律本身就是优质管理的标志,它把可持续的经营与那种靠预收资金过日子、还对自己隐瞒未来成本的经营区分开来。
未核销价值:什么是 breakage,又该如何管理
不是每张券都会被核销。总有一部分会失效:被赠予者忘了、丢了卡、错过了有效期,或者干脆从未前来。这种未核销的价值在会计术语里叫作 breakage,对运营者来说是一个特殊科目,因为钱已经收了,对应的服务却永远不会提供。从经营角度看,这是一笔没有变动成本的收入,但它不能被提前确认,必须同时遵守会计规则与消费者保护规则。
Audit Analytics 依据企业向 SEC 提交的文件指出,breakage 通常占礼品卡销售额的2%至4%;另有估算显示,这一比例在 2008 年约为7%至8%,到 2015 年已降至1%以下。不过,这些都是美国零售礼品卡的数据。对于提供个人化体验产品、且有效期有限的温泉店来说,这些规律会与零售连锁通用预付卡的情形大不相同,因此不能盲目照搬别人的数字,每家门店都必须追踪自己的数据。
收入确认准则对 breakage 给出了清晰指引:预计不会被核销的价值,可以随着客人陆续核销其余券而按比例分期转入收入,而不是等到有效期届满后一次性把整笔失效金额入账。这样能平滑报表,避免会计数据出现跳跃。正确的记账要求做到:
- 按不同销售期分别追踪核销率
- 基于自身历史数据估算预期未核销价值
- 分期确认 breakage,而非一次性集中确认
- 遵守关于有效期与消费者权益的法律规定
这里必须强调伦理与法律层面:breakage 绝不能成为一种商业策略,去指望客人来不及核销券。消费者法律保护持券人的权益,一家公平经营的门店会把未核销价值看作自然产生的副效应,而不是追求的目标。正因如此,在 Lázně Pramen 的网络里,销售时就把有效期讲清楚,是客户关怀标准的一部分。
礼品券的增值税:单一用途券与多用途券
运营者最容易出错的地方,就是增值税。欧盟通过 2016/1065 号指令(即所谓"礼品券指令")统一了礼品券的征税规则,该指令自 2019 年起生效。它区分出两种基本类型,各有不同的征税方式,二者的差别决定了增值税究竟是在售券时就要缴纳,还是要等到核销时才缴。
所谓单一用途券,是指在开立之时就已明确纳税地点与增值税税率的券,因为它换取的是哪一项具体服务是清楚的。对这类券,增值税在售券时即须缴纳。而多用途券恰恰相反,在销售时尚无法明确客人将用它换取哪种税率可能不同的服务或商品。正如对欧盟规则的专业解读所指出的,多用途券的增值税要到它被实际使用时才征收,而非在销售环节。
因此,对一家温泉门店来说,关键在于如何设定自己的礼品券。一张针对某项具体服务、对应单一税率的券,其税务处理方式,会不同于一张可用于泡浴、按摩乃至适用不同税率附加销售的任意金额通用券。这个决定直接影响纳税义务何时产生,以及预收资金如何处理。推荐的做法包括:
- 明确界定所提供的券属于单一用途还是多用途
- 让税务处理方式与券可核销的服务范围相匹配
- 就具体税率和操作流程咨询税务顾问
- 在整个网络内统一方案,以便接受审计
本文不列出任何具体税率或某国的百分比,因为正确的设定始终取决于现行法规和产品结构的具体情况。不过,对于一个跨欧洲扩张的 加盟网络 而言,对券类型的统一界定极具价值:规则源自同一部欧盟指令,因此基本逻辑在各国之间是可以迁移的,尽管细节各有不同。
企业采购与折扣平台销售
个人客户一次买一张券,而企业则是成打成打地买。企业批量采购,比如把礼品券作为员工的圣诞礼物、送给商业伙伴的答谢,或是员工福利计划的一部分,构成了一个有着自身经济逻辑的独立销售渠道。一笔企业订单一次性带来的预收资金,远多于许多笔个人销售的总和,同时也会产生相应的负债,需要同样细致地去管理。
企业销售有优势也有风险。优势在于规模与可预测性:企业客户往往每年都会回头,订单可以提前规划。风险则在于核销的集中:当一家企业在节前发出五十张券,被赠予者又都在同一个冬季开始核销时,它撞上旗舰店四个房间固定容量的力度,比分散的个人销售还要猛烈。而这恰恰是各房间形态多样性发挥作用的地方:金泉配有两个浴桶、可容纳两到四人,能接待较大的团体;而红宝石泉与翡翠泉则主打亲密的双人水疗。如此一来,企业需求的浪潮就能依团体性质加以分流。
第二个特殊渠道是通过折扣平台销售。它能带来触达和新客,代价却是折扣加上平台佣金,因此单张券的净收入明显更低。折扣券还往往吸引那些复购率较低的一次性顾客。对运营者来说,这意味着要权衡触达与毛利之间的关系,不能把这个渠道当成主要销售来源。合理的政策应当做到:
- 为企业、个人与平台销售区分定价与条款
- 用预约日历来管理批量订单的核销节奏
- 利用不同房间来分流团体需求与双人需求
- 按净收入而非按销量来评估折扣渠道
有意合作或下企业订单的朋友,可通过 联系页面 获取更多信息,并根据订单规模与时间安排商定具体条款。
把礼品券放进 wellness 市场增长的大背景里看
礼品券并非孤立现象,它是人们进入这个高速增长的体验式 wellness 行业的通道之一。全球研究把温泉与 wellness 板块描述为长期增长的行业,背后的推动力包括居民收入上升、中产阶级扩张、wellness 旅游兴起,以及消费者对自我关怀日益浓厚的兴趣。而礼品券恰恰是一道低门槛的入口:一个本来未必会为自己买下啤酒浴或葡萄酒浴的人,会以礼物的方式去尝试,其中一部分客人日后会作为付费顾客回头。
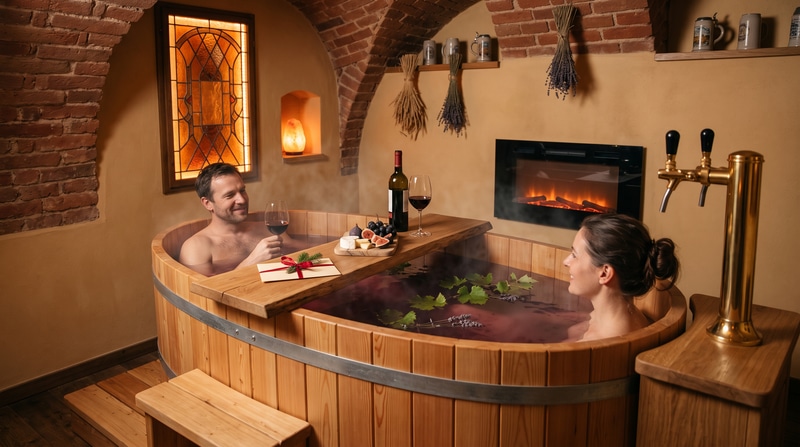
对于拥有独特产品的体验式温泉来说,礼品券正是触达新受众的理想方式:这里的沐浴加入了 Žatec 啤酒花、麦芽与酵母,浴桶旁就设有捷克精酿啤酒的生啤龙头。礼物本身就是一种推荐:被赠予者收到的不只是一次体验,还有来自熟人那份隐含的正面信号。在这个口碑推荐比广告更有力量的行业里,这种效应代表着实实在在的经济价值,而这份价值单看已售券的数量是读不出来的。
结伴泡浴、本地传统,以及可以与伴侣或朋友分享的体验,正是啤酒浴所提供的:它有文化根基、视觉上吸引人,又便于作为礼物相赠。因此礼品券不只是一件金融工具,更是一条营销渠道,哪怕在淡季也在替运营者默默工作。
从网络增长的角度看,把礼品券视作获客的一环、而不仅仅是一笔预收收入,是有益的。如果一位新客人因收到一份赠券而前来泡浴,之后成了常客,那么他带来的价值将数倍于当初那张券。无论是任何一位 投资人,还是 Lázně Pramen 网络中正在制定长期销售策略的每一家门店,都应当把这一视角纳入考量。
小结:礼品券政策是门店管理的一部分
礼品券同时扮演着营销工具、预收资金来源、会计负债和税务科目这几重角色。能把这几个层面一并驾驭好的运营者,就拿到了一件投入产出比极佳的工具:现金提前到账,一部分券带来新的常客,而管理得当的未核销价值则贡献出一笔没有变动成本的收入。反过来,若有人毫无章法地卖券,就会面临现金流困难、征税出错,以及约不到档期、心生不满的客人。
通读全文,可以提炼出几条实用原则。预收资金是优势,但它同时也是欠客人的债,所以不能当作自由利润去花。核销需要用预约系统来管理,以免高峰撞上房间的固定容量。券的类型按欧盟指令决定其增值税处理方式,因此必须有意识地设定并咨询税务顾问。Breakage 应分期确认,且绝不能建立在指望客人来不及核销的基础之上。
对一个 加盟网络 来说,一大优势在于这些原则都可以标准化,作为一套现成框架交付给每一家新门店。加盟商因此不必从零起步,而是接手一套经过验证的礼品券政策,只需按当地法规稍作调整即可。这缩短了达到健康经营状态所需的时间,也降低了在这一领域犯初期错误的风险,而这个领域乍看简单,实则深深扎进了会计与税务之中。
有意进入这个行业或下企业订单的朋友,可通过 联系页面 详谈,也可在 我们的博客 中找到更多关于温泉经济学的选题灵感。礼品券将始终是门店产品线中最聪明的工具之一,前提是把它当作资产负债表上有其位置的一个科目来对待,而不仅仅是一张漂亮的卡片。
来源
- Journal of Accountancy - 失与得:未核销礼品券的负债入账与 breakage 收入 - www.journalofaccountancy.com
- ASC 606 准则下的礼品券 breakage - Audit Analytics - blog.auditanalytics.com
- 礼品券的收入确认:breakage 的复杂之处 - University at Albany - scholarsarchive.library.albany.edu
- International Tax Review - 欧盟统一礼品券增值税规则 - www.internationaltaxreview.com
- 礼品券与多用途券的会计处理 - The Accountancy Partnership - www.theaccountancy.co.uk
- Global Wellness Institute - 温泉行业概览与驱动因素 - globalwellnessinstitute.org